Settle Up – dlužníček
4,8FinanceAktualizováno 7. října 2026
Snímky obrazovky
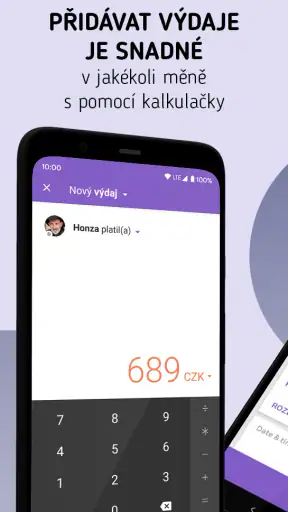
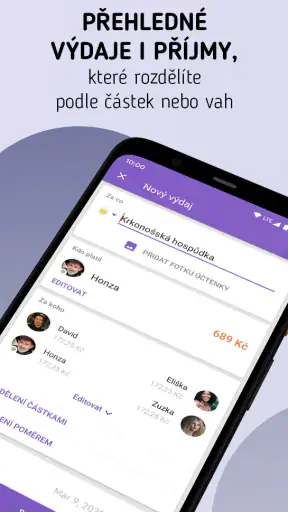
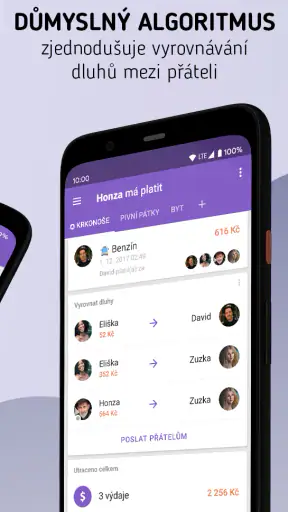
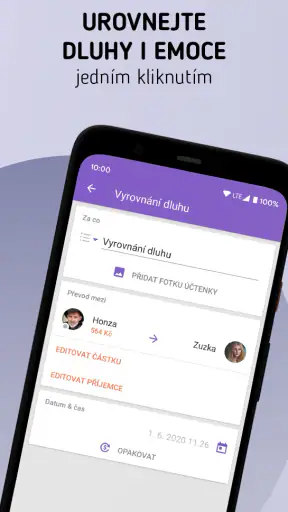
Výhody
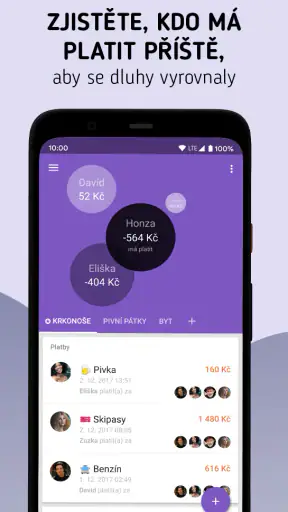
- Přehledně ukazuje
- kdo komu kolik dluží.
- Výdaje lze rozdělit mezi všechny i jen vybrané členy skupiny.
- Podporuje více měn
- což se hodí při cestování.
- Skupiny a jejich záznamy lze synchronizovat mezi zařízeními.
- Umožňuje přidat účtenku nebo poznámku k výdaji.
Nevýhody
- Některé funkce jsou dostupné až v placené verzi.
- Pro synchronizaci a sdílení je potřeba internetové připojení.
- Každý člen musí správně zadat své výdaje a platby.
- Při častém střídání měn může být vyúčtování méně přehledné.
- Aplikace nenahrazuje skutečné posílání peněz mezi účastníky.
 Analýza od Mobexer
Když jedu s přáteli na víkend, účet za ubytování, nákup nebo společnou večeři obvykle zaplatí pokaždé někdo jiný. Nepříjemné není samotné placení, ale pozdější dohledávání, kdo komu co dluží a zda už se někdo vyrovnal. Settle Up – dlužníček řeší právě tuhle drobnou, ale častou organizační zátěž: pomáhá skupině zaznamenat společné výdaje a dojít k přehlednému vyrovnání. Nejvíc mi dává smysl tam, kde se společné náklady opakují a paměť ani chatová historie už nestačí.
Kdy se vyplatí dát výdaje na jedno místo
Největší smysl má podobná evidence ve chvíli, kdy se náklady různě střídají a skupina nechce po každém nákupu okamžitě posílat peníze tam a zpátky. Na krátký oběd, který za všechny zaplatí jeden člověk, může stačit zpráva s částkou. Jakmile se ale během několika dní objeví ubytování, jídlo, doprava a další společné položky, chat rychle přestane být přehledným účetním záznamem. Právě tehdy se hodí nástroj zaměřený na vztahy mezi skupinovými výdaji a jejich vyrovnání.
Praktický příklad: čtyři přátelé jedou na víkend a každý během dne platí něco jiného. Jeden koupí snídani, druhý zaplatí večeři a třetí pořídí společné zásoby na cestu. Kdyby si každý ukládal jen vlastní účtenky, na konci by bylo nutné všechno sečíst a rozhodnout, kdo se na které položce podílel. Když se skupina domluví na pravidlech předem a výdaje zapisuje průběžně, může místo pátrání v historii zpráv zkontrolovat jeden společný přehled.
Od prvního výdaje k přehledu pro skupinu
Začít s jasnou skupinou
Než zadám první částku, ujasním si, kdo do společného účtu patří a které výdaje do něj chceme zahrnout. To zní samozřejmě, ale právě tady vzniká nejvíc pozdějšího zmatku: jeden člověk počítá společný nákup, druhý do něj zahrne jen část položek a někdo další předpokládá, že se rozpočítává úplně všechno. Aplikace může pomoci s evidencí, ale pravidla skupiny za vás nevymyslí.
V praxi bych si proto před cestou, společným bydlením nebo pravidelnými aktivitami řekl, zda se výdaje dělí rovným dílem, nebo jestli se u některých platí jen za konkrétní lidi. Jakmile se na tom skupina shodne, je mnohem snazší přidávat jednotlivé platby bez debat při každém zadání. Nejlepší výsledek přináší pravidelný a poctivý zápis, ne snaha zpětně rekonstruovat celý víkend z účtenek.
Zadat platbu a promyslet, koho se týká
Typický postup je prostý: člověk, který něco zaplatil, zaznamená výdaj a skupina pak sleduje, jak se částky mezi jejími členy vyrovnávají. Užitečnost se ukáže zejména tehdy, když náklady nepokryje jeden společný účet, ale každý platí něco jiného. Jeden koupí potraviny, další zaplatí dopravu a někdo jiný uhradí vstupné. Bez průběžné evidence si lidé často pamatují jen vlastní platby, nikoli celý obraz.
Důležitý praktický návyk je zapisovat výdaj hned po zaplacení, případně ještě před odchodem z obchodu či restaurace. Když se to odloží na konec dne, snadno se splete částka, plátce nebo okruh lidí, kterých se platba týkala. U nákupu, který není společný pro všechny, se vyplatí nejdřív skupině říct, co do účtu patří. Jinak může být výpočet přehledný, ale založený na nesprávném předpokladu.
Průběžná kontrola místo závěrečného účetnictví
Settle Up je finanční aplikace od vývojáře Step Up Labs a její smysl vidím v tom, že společné výdaje zachycuje během jejich vzniku. Není to náhrada osobního rozpočtu ani nástroj pro správu každodenních financí jednotlivce. Pro sdílené náklady je ale průběžný přehled praktičtější než poznámka v telefonu: ta sice může obsahovat částky, ale obvykle sama neudržuje vztah mezi výdajem, plátcem a skupinovým vyrovnáním.
Ve skupině přátel bych si průběžně ověřoval, zda všichni chápou stejný zůstatek stejně. Aplikace usnadní soustředit informace na jedno místo, nenahradí však domluvu o tom, zda už proběhl převod peněz mimo ni. Když někdo pošle částku na účet, je dobré dát ostatním vědět a aktualizovat společný přehled. Tím se předejde situaci, kdy evidence stále vypadá, jako by dluh trval, přestože už byl vyrovnán.
Předání přehledu ostatním
Užitečný společný účet stojí na tom, že se do něj zapojují i ostatní, nejen člověk, který skupinu založil. Víkendový scénář může vypadat takto: první člověk zaplatí ubytování, další zaznamená potraviny a třetí průběžně kontroluje, zda nechybí nějaký společný náklad. Při návratu pak skupina neřeší každou účtenku zvlášť, ale má podklady pro vyrovnání na jednom místě.
Tady je dobré rozlišovat mezi předáním informace a předáním odpovědnosti. Pokud skupinu spravuje jediný pečlivý člověk, ostatní mohou zůstat pasivní a všechny zápisy se nakonec sejdou u něj. To sice může fungovat, ale zvyšuje riziko zapomenutých plateb a přidává mu práci. Lepší je domluvit jednoduché pravidlo: kdo výdaj zaplatí, ten ho také zaznamená nebo alespoň obratem pošle přesné údaje osobě, která evidenci vede.
U společného bydlení se stejný postup hodí pro opakující se nákupy či jiné sdílené platby. Přínos není jen v konečné částce, ale i v tom, že lze průběžně zjistit, kdo náklady zatím hradí. Přesto bych účet nepoužíval jako důkaz, že všichni automaticky souhlasí s každou položkou. U sporného nákupu je lepší se nejdřív domluvit a až potom jej považovat za společný výdaj.
Vyrovnání bez zbytečných dohadů
Na konci společné akce je cílem zjistit, jak se mají platby mezi členy skupiny srovnat. To je část, kvůli které má specializovaná aplikace oproti běžné poznámce největší výhodu: člověk nemusí ručně procházet celý seznam a pokaždé znovu počítat, kdo přispěl kolik. Pro skupinu to může znamenat méně zpráv typu „pošli mi ještě něco za večeři“ a méně nepřesných odhadů.
Než peníze skutečně pošlu, přesto bych si zkontroloval poslední záznamy a ověřil, že v nich nechybí platba ani člověk, kterého se výdaj týkal. To je rozumné zejména po cestě, kde se skupina několikrát rozdělila nebo kde někdo platil jen za část lidí. Přehledné vyrovnání je užitečné, ale správnost výsledku stále závisí na kvalitě vstupních údajů. Nejlepší je brát vypočtený stav jako výsledek dobře vedené evidence, ne jako náhradu společné kontroly.
Co se hodí ověřit před závěrečným převodem
Než skupina začne posílat peníze, vyplatí se udělat krátkou kontrolu ve dvou krocích: nejprve projít společné platby a potom se ujistit, že už zaznamenané převody odpovídají tomu, co se skutečně stalo. Tato kontrola je obzvlášť užitečná, když část lidí odjela dřív nebo se některý program týkal jen několika členů. Zůstatek může být matematicky konzistentní, ale stále nemusí odpovídat tomu, na čem se skupina dohodla.
Pokud někdo zaplatil za jiného člena jen konkrétní položku, není dobré automaticky předpokládat, že se má její část rozdělit mezi všechny. V takovém případě je lepší vyjasnit si účastníky ještě před zápisem, případně se po zadání společně podívat, zda výsledek dává smysl. Tím se předejde nepříjemnému překvapení, kdy se někdo dozví o částce až ve chvíli, kdy má posílat peníze.
Kde se může společný postup zadrhnout
Největší tření podle mě nevzniká při samotném zapisování, ale při nejednotném používání. Když někdo zadává každou drobnost, jiný zapisuje až večer a třetí si své platby nechává pro sebe, přehled rychle ztrácí důvěryhodnost. Podobně nepomůže, když se do jedné skupiny smíchají výdaje, které spolu nesouvisejí, nebo když se bez vysvětlení mění pravidla dělení.
Další hranicí je situace, kdy lidé chtějí hlavně automatické platby, propojení s osobním bankovnictvím nebo komplexní rozpočtování. Settle Up bych v takovém případě nebral jako univerzální finanční centrum; její přirozené použití je užší a zaměřené na vyrovnávání společných výdajů. Pokud skupina sdílí jen jednu platbu jednou za dlouhou dobu, může být rychlejší se prostě domluvit a zapsat si částku do zprávy. A jestli se lidé nechtějí shodnout ani na tom, co je společné, žádný přehled spor sám nevyřeší.
Alternativa k chatu, poznámce a tabulce
Ve srovnání s běžnou konverzací v chatu je největší výhodou to, že platby nezapadnou mezi fotkami, plány a dalšími zprávami. Poznámka v telefonu může být rychlá pro jednoho člověka, ale při více plátcích se snadno změní v seznam bez jasného kontextu. Tabulka zase dává větší volnost těm, kdo chtějí vytvářet vlastní kategorie a výpočty, jenže někdo ji musí průběžně udržovat a skupina musí vědět, jak ji číst.
Proto bych volil podle toho, co skupinu nejvíc brzdí. Pokud jde o pár drobných výdajů a všichni si důvěřují, zpráva nebo jednoduchá poznámka může být nejrychlejší. Jestli se platby střídají a lidé potřebují přehled, komu se mají vyrovnat, specializovaný skupinový nástroj dává větší smysl. Pokud naopak potřebujete detailní osobní rozpočet, členění podle vlastních kategorií nebo širokou správu domácích financí, vhodnější bude aplikace určená přímo k tomu.
Komu bude sedět a co čekat od používání
Aplikace je zdarma a v obchodě s aplikacemi má průměrné hodnocení 4,8 z přibližně 50 tisíc hodnocení; eviduje také přes milion instalací. Je určena širokému publiku s věkovým označením PEGI 3. Začátečníkům může pomoci hlavně tím, že nabízí samostatné místo pro skupinové účty místo improvizovaných tabulek, poznámek a dlouhých konverzací.
Počítat je třeba i s nákupy v aplikaci: jejich ceny se při účtování přes Google Play pohybují od necelých 20 korun do zhruba 3 800 korun. Jde tedy o bezplatný začátek s možností placených položek, nikoli o důvod automaticky předpokládat, že každý uživatel bude potřebovat placenou variantu. Aplikace byla vydána 19. dubna 2011, aktuální verze je 11.0.2283 a na Androidu vyžaduje alespoň verzi 9. Před instalací je rozumné ověřit si kompatibilitu vlastního zařízení.
Settle Up bych doporučil především lidem, kteří často cestují ve skupině, sdílejí domácnost nebo pravidelně platí společné náklady různými způsoby. Méně se hodí tomu, kdo chce pouze sledovat vlastní měsíční rozpočet, nebo skupině, která odmítá zapisovat výdaje průběžně. Ve srovnání s chatem nabízí uspořádanější evidenci; oproti tabulce je určená přímo pro skupinové vyrovnávání, zatímco tabulka může být lepší pro ty, kdo potřebují vlastní výpočty a podrobné účetní členění.
Pro společné bydlení bych si založil oddělený přehled pro pravidelné nákupy a jiný pro jednorázové akce, místo abych všechno míchal dohromady. Tak se při kontrole lépe rozlišuje, co patří k běžnému provozu a co k výletu nebo oslavě. Pokud má skupina různé zvyklosti, například někdo platí společné zásoby a jiný nakupuje jen pro sebe, pomůže krátká dohoda o tom, které položky vůbec zapisovat. Samotná evidence totiž nepozná, zda šlo o sdílenou věc, nebo osobní nákup.
Jak poznat, jestli se vyplatí začít
Než aplikaci zapojím do celé skupiny, zkusil bych ji na jedné konkrétní společné události, kde se očekává několik různých plateb. Je to dobrý test toho, zda lidé zvládnou zapisovat své náklady a zda jim společný postup vyhovuje. Pokud se po akci ukáže, že většina výdajů stejně končí u jednoho člověka a ostatní se o přehled nezajímají, může být praktičtější zůstat u jednoduché domluvy a jednoho souhrnu.
Pro hladké předání stačí skupině vysvětlit dvě věci: co se považuje za společný výdaj a kdo záznam po platbě doplní. Není nutné z každého nákupu dělat administrativní úkol. Smyslem je omezit dohady na konci, ne přidat další povinnost, která bude během výletu všem překážet. Pokud má zápis zabrat více energie než pozdější vyrovnání, pravidla jsou pravděpodobně zbytečně složitá.
Za užitečnou považuji i průběžnou kontrolu zůstatku během delší cesty, ne jen při návratu. Skupina tak může včas zachytit zapomenutou platbu nebo nejasnost v tom, kdo se daného nákupu účastnil. Zároveň bych z toho nedělal každodenní účetní schůzku: krátké ověření stačí, pokud se výdaje zapisují průběžně. Tato rovnováha je důležitá hlavně pro přátele, kteří chtějí mít peníze pod kontrolou, ale nechtějí, aby plánování ovládly tabulky a účtenky.
Za mě má její hodnota jednoduchou podmínku: všichni musí vědět, co se zapisuje, a člověk, který platí, by neměl záznam odkládat. Pokud se na tom skupina domluví, může se závěrečné vyrovnání změnit z nepříjemného pátrání na krátkou kontrolu částek. Jestli ale hledáte nástroj pro osobní finance nebo automatické řešení každé platby, zvolil bych jiný typ aplikace. Pro běžné sdílené výdaje je Settle Up – dlužníček praktický pomocník, který nejlépe funguje jako společný, průběžně udržovaný zápisník dluhů.
Časté dotazy
K čemu aplikace Settle Up – dlužníček slouží?
Settle Up pomáhá přehledně rozdělit společné výdaje mezi přátele, rodinu nebo spolubydlící. Vytvoříte skupinu, zapíšete jednotlivé platby a určíte, kdo se na nich podílí. Aplikace průběžně počítá, kdo komu kolik dluží, takže nemusíte ručně sčítat účtenky ani složitě dohledávat, kdo za co zaplatil. Hodí se například na dovolené, výlety, společné bydlení nebo večeře ve větší skupině.
Jak se v Settle Up zadávají výdaje a rozdělují mezi členy skupiny?
Po vytvoření skupiny přidáte výdaj, uvedete, kdo ho zaplatil, a vyberete osoby, mezi které se má rozdělit. Částky lze rozdělit rovnoměrně, případně nastavit jiné podíly podle toho, kdo kolik skutečně využil nebo spotřeboval. Můžete tak zachytit i situaci, kdy někdo za ostatní neplatil nebo se konkrétního nákupu neúčastnil. Před uložením zkontrolujte zvolenou měnu a účastníky, aby výsledné zůstatky odpovídaly vašemu záměru.
Potřebují aplikaci nainstalovanou všichni členové skupiny?
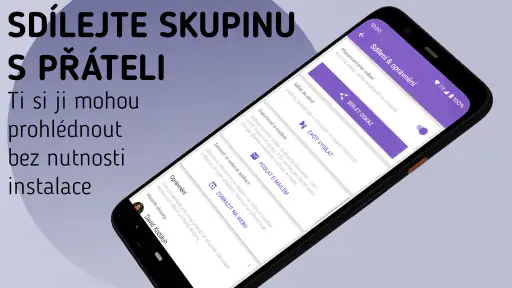
Ne nutně. Settle Up je určené pro sdílení výdajů ve skupině, takže ostatní mohou dostat přístup prostřednictvím sdíleného odkazu nebo jiného způsobu pozvání, který aplikace nabízí. Pokud si členové aplikaci také nainstalují, mohou mít své záznamy pohodlně po ruce a do skupinových výdajů se zapojovat přímo. Dostupné možnosti sdílení se mohou lišit podle zařízení a aktuální verze aplikace, proto je vhodné ověřit si je při zakládání skupiny.
Je Settle Up – dlužníček zdarma a jsou některé funkce placené?
Aplikaci lze zpravidla začít používat bez počáteční platby, ale její nabídka může zahrnovat také placené funkce nebo variantu bez reklam. Konkrétní podmínky, případná omezení bezplatné verze a ceny se mohou měnit podle platformy, země i aktuální nabídky v obchodě s aplikacemi. Před nákupem si proto přečtěte podrobnosti přímo na stránce Settle Up v Google Play nebo App Storu a zkontrolujte, zda se případné předplatné automaticky obnovuje.
Jaká data aplikace ukládá a lze výdaje používat v různých měnách?
Při používání skupinových funkcí zadáváte informace o výdajích, platících osobách a členech skupiny; způsob jejich ukládání a synchronizace závisí na nastavení a aktuální verzi aplikace. Před sdílením skupiny si proto projděte její nastavení a zásady ochrany soukromí, zejména pokud zapisujete citlivé poznámky. Settle Up podporuje práci s měnami, což se hodí například na cestách, ale před zadáváním nákladů v cizí měně ověřte dostupné možnosti přepočtu a způsob, jakým aplikace zobrazuje výsledné dluhy.