Peněženka Google
4,2FinanceAktualizováno 21. listopadu 2026
Snímky obrazovky
 Analýza od Mobexer
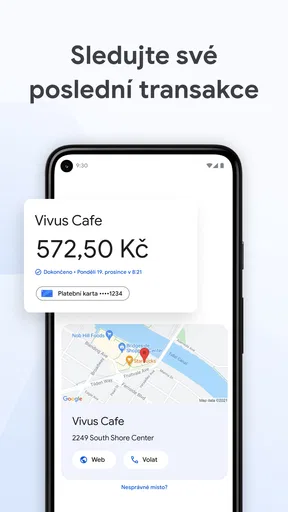
Největší užitek z Peněženky Google mám tehdy, když ji beru jako jednu dobře připravenou cestu k placení, ne jako místo, které má vyřešit celé moje finance. Představím si třeba běžné ráno: cestou do práce si koupím kávu, později ještě něco v obchodě a u obou zastávek mám telefon už v ruce. Když je karta nastavená a zařízení připravené, nemusím přerušovat rytmus hledáním peněženky. Právě v takových malých opakovaných chvílích se pohodlí projeví nejvíc.
Než na mobilní placení začnu spoléhat, ověřím si dvě věci: zda mi vyhovuje konkrétní karta a zda se mi daří zaplatit obvyklým způsobem v běžném obchodě. Pokud často střídám karty, je rozumné nejprve si ujasnit, kterou chci používat pro každodenní nákupy. Tento krok není efektní, ale předchází nepříjemnému rozhodování ve frontě. Dobrá rutina začíná jasnou výchozí volbou, ne přidáním co nejvíce karet.
Peněženka Google je bezplatná finanční aplikace od Google LLC. Její průměrné hodnocení se pohybuje kolem 4,2 hvězdičky a má přes dvě miliony hodnocení, což ukazuje, že ji používá široké publikum, nikoli však to, že bude vyhovovat každému. V mém pohledu je podstatné rozlišit mobilní peněženku od bankovní aplikace: první mi pomáhá zaplatit, druhou obvykle otevírám kvůli účtu a přehledu o penězích. Pokud čekáte rozpočet, kategorizaci výdajů nebo finanční plánování, hledal bych specializovaný nástroj místo toho, abych od této aplikace čekal něco, k čemu neslouží.
Podrobné články o Peněženka Google
Zoom Workplace v mobilu mění, co čekáme od pracovních aplikací
NovinkyMístní předpověď počasí: rychlá odpověď, méně nástrojů než u konkurence
NovinkyYouTube proměnil sledování videí v každodenní návyk
NovinkyCanva místo kreslení od nuly: kdy se vyplatí přejít na šablony
NovinkyTotal Battle: Strategy Games pro trpělivé plánovače
NovinkyPrime Video: profily, stahování a výběr pořadů
NovinkyOd prvního přiložení k promyšlenému návyku
V této části se zaměřím na to, jak z prvního úspěšného placení udělat spolehlivý návyk, aniž bych zbytečně komplikoval přípravu. Mně pomáhá spojit kontrolu telefonu a zamýšlené karty s okamžikem, kdy si chystám věci před odchodem. Pak se můžu podívat na nastavení, která stojí za občasnou kontrolu, aby tento postup zůstal pohodlný i po změně zařízení nebo karty.
Co získám při běžném používání
Nejlepší je začít jednoduše: přidat kartu, projít její nastavení a vyzkoušet placení tam, kde běžně nakupuji. Když se tento základ osvědčí, telefon se stane praktickou alternativou k vytahování plastové karty. U pokladny je příjemné nemuset nejdřív odemykat správnou aplikaci a procházet její nabídky. Právě odstranění několika drobných kroků je podle mě větší přínos než samotná novost placení mobilem.
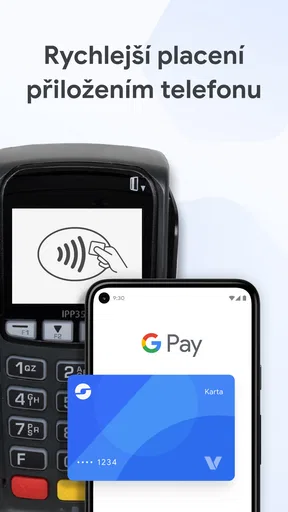
Užitečný každodenní scénář je třeba krátká cesta, při které se zastavím pro kávu a pak ještě v obchodě. Kartu nemusím pokaždé vytahovat a zase uklízet; stačí mít telefon po ruce a použít jej při placení. Tato pohodlnost však funguje nejlépe, když si předem ověřím, že je karta správně nastavená a že daný obchod přijímá bezkontaktní platby. Při prvním pokusu bych na to nespoléhal ve chvíli, kdy za mnou čeká dlouhá fronta.
Ve srovnání s placením plastovou kartou je hlavní rozdíl v tom, že telefon už obvykle nosím stále u sebe. Pro člověka, který platí téměř výhradně jednou kartou, je to přímočará náhrada části běžných návštěv peněženky. Fyzickou kartu bych si ale nechal jako zálohu: vybitý nebo zapomenutý telefon může z jinak snadného nákupu udělat nepříjemnost. Peněženka Google je tedy pohodlnější cesta, ne důvod přestat plánovat pro obyčejné výjimky.
Čerstvé zprávy z redakce
 TikTok - Opravdu krátká videa
: každá pauza patří videu
TikTok není jen nekonečný proud zábavy. Je to každodenní rituál, způsob sebevyjádření i místo, kde se pozornost mění v měnu.
 Ayla World :Avatar City
Ayla World láká na vlastní příběhy. Otázkou je, jak dlouho vydrží
Ayla World láká na vlastní postavy, místa a příběhy, které si hráči skládají sami. Její popularita má jasný háček, ale i hranice, jež rozhodnou o tom, zda vydrží.
 WhatsApp Messenger
 roste díky síti známých, ne jediné nové funkci
Růst WhatsAppu nestojí na jediné nové funkci. Sílu mu dál dodává síť známých, skupinové chaty a schopnost spojit každodenní domluvu s hovory i sdílením médií.
 Amazon Kindle: Reading App
 si pamatuje, kde jste skončili
Největší kouzlo aplikace Kindle není v digitální knihovně, ale v tom, že přesně ví, kde jste přestali. Právě drobná návaznost dělá ze čtení zvyk.
 Booking.com - rezervace hotelů
Booking.com při potížích: jak ověřit, že rezervace platí
Ubytování hledá rychle a přehledně, ale skutečnou hodnotu aplikace ukáže až při chybě, výpadku připojení nebo nejistotě kolem rezervace.
 Temu: Nakupujte jako miliardář
 v nekonečném brouzdání
Temu umí proměnit krátké hledání drobnosti v dlouhé brouzdání. Rozhoduje o tom nejen cena, ale hlavně způsob, jak aplikace vede pozornost, potvrzuje volby a řeší omyly.
Přečtěte si také
AutoScout24 mění hledání ojetiny v promyšlený výběr
Při výběru ojetiny je největší luxus pořádek v možnostech. AutoScout24 mění nekonečné procházení inzerátů v soustředěné hledání, které má jasný směr.
Geometry Dash Lite: jeden přesný skok a hned další pokus
Skákající kostka, pulzující hudba a překážky, které neodpouštějí zaváhání. Tohle je arkáda, v níž každá chyba svádí k okamžitému dalšímu pokusu.
My Talking Tom žije z každodenní péče a sdílených zvyků
Tomova síla neleží jen v krmení a hrách, ale v drobných návratech, sdílení a komunitě, která si z péče o virtuálního kocoura udělala vlastní zvyk.
Roblox mění mobilní adventury: nabízí střídající se světy
Na Robloxu se nevracíme kvůli jedné kampani, ale kvůli lidem, nápadům a nekonečnému střídání pravidel. Právě tím mění očekávání od mobilních adventur.
Jiný typ uživatele ocení, že aplikace patří do širšího ekosystému Google a že ji není nutné chápat jako samostatnou banku. Nepovažuji ji za nástroj pro správu výdajů: samotné přiložení telefonu neřeší rozpočty, kategorizaci nákupů ani finanční plánování. Jestli je vaším hlavním cílem vědět, za co utrácíte, vhodnější bude bankovní aplikace nebo specializovaný rozpočtový nástroj. Tady jde především o pohodlný přístup k platebním prostředkům.
Kompatibilita a první zkouška
Aplikace je určena pro zařízení s Androidem od verze 9 a její věkové hodnocení je PEGI 3. Google uvádí více než miliardu instalací, takže nejde o okrajový experiment, ale vysoký počet instalací neřeší kompatibilitu konkrétní karty ani telefonu. Před přechodem na placení mobilem proto doporučuji zkontrolovat nastavení přímo ve svém zařízení a ověřit, že vaše karta funguje tak, jak očekáváte. U iPhonu bych se neřídil předpokladem, že prostředí a možnosti budou stejné jako na Androidu; nejdřív bych si ověřil aktuální podporu pro konkrétní zařízení a zamýšlené použití.
Praktické je také promyslet si, která karta má být při běžném placení po ruce. Pokud střídáte osobní a pracovní výdaje, nespoléhal bych na to, že si u pokladny vždy vzpomenu na správnou volbu. Jednodušší rutina je mít pro každodenní nákupy jasně určenou výchozí kartu a ostatní použít jen tehdy, když k tomu mám konkrétní důvod. Tím se omezuje riziko, že zaplatím z jiného účtu, než jsem zamýšlel.
První test bych udělal při nenáročném nákupu, kdy mám čas případný problém vyřešit jinak. Potom se ukáže, zda mi vyhovuje způsob, jakým telefon při placení používám, a jestli je výběr karty dostatečně přehledný. Stejnou kontrolu bych zopakoval po změně telefonu nebo karty. Nemusím z toho dělat složitý rituál: stačí krátce ověřit, že můj obvyklý postup stále funguje.
Nastavení, která stojí za krátkou kontrolu
Po přidání karty bych se nezastavil u toho, že se objeví v aplikaci. Zkontroloval bych, zda je zvolená ta, kterou chci používat nejčastěji, a zda nastavení telefonu odpovídá tomu, jak jej nosím a odemykám. Názvy a umístění položek se mohou měnit podle zařízení a verze systému, takže je lepší řídit se tím, co skutečně vidíte v telefonu, než slepě kopírovat cizí návod. Tato krátká kontrola je užitečnější než hledání údajného skrytého triku.
Bezpečnostní návyky jsou stejně důležité jako pohodlí. Telefon bych zabezpečil způsobem, který mi vyhovuje, a nenechával jej odložený bez dozoru, jako by šlo jen o obyčejný přehrávač nebo navigaci. Když zařízení ztratím, řešil bych situaci přes možnosti zabezpečení účtu a telefonu, které mám k dispozici, a současně bych kontaktoval vydavatele karty, pokud by to bylo potřeba. Nejde o důvod se mobilního placení bát; je to jen rozumná příprava pro případ, že se ztratí zařízení, v němž mám uložené platební prostředky.
Užitečná je i malá zkouška před cestou nebo před změnou telefonu. Zaplatil bych nejprve běžný drobný nákup, místo abych čekal až na důležitou situaci, například nástup do dopravy nebo nákup na místě, kde se nechci zdržet. Pokud změním kartu, nastavení telefonu nebo způsob, jakým zařízení odemykám, ověřím si znovu, že mi běžný postup stále vyhovuje. Opakovatelnost je tady cennější než jednorázové nastavení, na které pak měsíce zapomenu.
Zkratky a opakovatelné postupy
Nejrychlejší workflow si podle mě člověk vytvoří tím, že omezí improvizaci. Před odchodem z domu zkontroluji, že mám telefon, a vím, kterou kartu chci použít. U pokladny pak neřeším, jestli budu platit plastem, hledat bankovní aplikaci nebo otevřít jiný nástroj. Tento postup je jednoduchý, ale právě proto funguje i ve chvíli, kdy mám plné ruce nebo spěchám. Zároveň se vyhnu tomu, abych každou platbu měnil podle poslední chvíle.
Pokud platím z více účtů, vyplatí se dát jednotlivým kartám jasnou roli. Jednu si nechám na každodenní nákupy, jinou použiji jen pro určité výdaje, pokud to odpovídá mému způsobu hospodaření. Neznamená to, že aplikace sama vytvoří rozpočet nebo zabrání chybné volbě; pořádek si musím nastavit já. Výhodou je, že promyšlené rozdělení karet může snížit zmatek, nevýhodou je nutnost občas zkontrolovat, zda jsem nezměnil výchozí volbu omylem.
Jestli používáte Peněženku Google jen příležitostně, pomůže mít jednoduché pravidlo: telefonem platím tam, kde je to pohodlné, a kartu mám jako zálohu. Při pravidelném placení se z toho stane návyk, takže není třeba pokaždé přemýšlet, kterou aplikaci otevřít. To je konkrétní výhoda oproti běžné bankovní aplikaci, která může být vhodnější pro kontrolu účtu, ale nemusí být tak přímočará pro samotný okamžik placení. Každý nástroj má jinou úlohu a nemá smysl čekat, že jeden pokryje všechno.
Po nákupu, který se mi zdá neobvyklý, bych kontroloval pohyby v bankovní aplikaci nebo jiném zdroji, který běžně používám pro účet. Peněženku nepovažuji za náhradu přehledu, který poskytuje banka. Tenhle postup je obzvlášť užitečný, když střídám karty nebo platím více způsoby: usnadní mi rozpoznat, ze kterého účtu nákup odešel. Jde o drobný návyk, který udržuje pohodlí mobilního placení oddělené od samotné kontroly financí.
Další drobnost, která mi pomáhá, je nezkoušet před pokladnou měnit celý systém. Pokud vím, že budu platit ze zvláštní karty, rozhodnu se pro ni předem a po nákupu si případně zkontroluji bankovní pohyb. Tím oddělím samotné placení od pozdější kontroly účtu a snížím pravděpodobnost, že ve spěchu zvolím jinou kartu. Nejde o funkci navíc, ale o návyk, který z aplikace dělá předvídatelnější součást dne.
Kde pohodlí naráží na hranice
Největší omezení je závislost na několika věcech najednou: na telefonu, kartě a místě, kde chci zaplatit. Když některá část nefunguje nebo mi nevyhovuje, rychlé přiložení telefonu přestává být rychlé. Proto bych tuto aplikaci nedoporučil jako jediný způsob placení někomu, kdo často cestuje bez spolehlivého přístupu k telefonu nebo potřebuje mít jistotu, že zaplatí i při vybitém zařízení. Plastová karta zůstává v takovém případě praktickou pojistkou.
Další hranicí je, že mobilní peněženka neodstraňuje potřebu věnovat pozornost výběru prostředku. Lidé, kteří často střídají účty podle typu nákupu, mohou mít v telefonu pohodlný přístup k více možnostem, ale stále musejí vědět, kterou z nich právě vybírají. Pro někoho, kdo chce jednoduchý systém bez rozhodování, může být vhodnější nechat si jednu běžnou kartu a ostatní používat mimo každodenní placení. Pro jiného bude výběr více karet užitečný, pokud má zavedené jasné návyky.
Ve srovnání s bankovní aplikací má Google Wallet jinou prioritu. Bankovní aplikaci bych otevřel kvůli účtu, převodům nebo kontrole výdajů; tuto peněženku bych použil ve chvíli, kdy chci pohodlně zaplatit nebo mít praktické položky po ruce. Fyzická peněženka je zase lepší záloha, když telefon nemám u sebe. Takové rozdělení mi připadá realističtější než snažit se vše převést do jediného nástroje.
Jestli chcete především sledovat rodinné výdaje, plánovat rozpočet nebo porovnávat útratu v čase, sáhl bych po bankovní aplikaci či rozpočtovém řešení, které se na tyto úkoly zaměřuje. Pokud naopak platíte často telefonem a chcete omezit vytahování karty, tahle peněženka dává větší smysl než otevírat bankovní aplikaci při každém nákupu. Rozhodující není, který nástroj je obecně lepší, ale zda právě řeší váš hlavní problém.
Velký počet uživatelů a dlouhá přítomnost v telefonech z ní dělají známou volbu, ale zkušenost se může lišit podle zařízení a toho, jak člověk platí. Její hodnocení kolem 4,2 při zhruba dvanácti tisících recenzí je jen orientační vodítko, ne záruka, že každému sedne. Mně by dávala smysl především tehdy, pokud už používám Android, mám podporovanou kartu a chci zjednodušit opakované platby. Kdo hledá správu rodinného rozpočtu, detailní finanční analýzu nebo systém nezávislý na telefonu, měl by dát přednost jinému řešení.
Kdo z ní vytěží nejvíc
Pro mě je nejlepší přístup začít jednou kartou a několika běžnými nákupy, ne hned měnit celý způsob placení. Jakmile vím, že mi postup sedí, můžu přidat další položky nebo upravit výběr podle toho, co skutečně používám. Tím zjistím, zda mi aplikace šetří kroky, nebo jen přidává další místo, o které se musím starat. U digitální peněženky je rozdíl mezi užitečným návykem a zbytečnou komplikací často právě v tom, zda si člověk udržuje přehled.
Dobře se hodí lidem, kteří mají telefon běžně po ruce, platí často bezkontaktně a chtějí zjednodušit opakované nákupy. Méně vhodná je pro ty, kdo chtějí jednu aplikaci na všechny finanční úkoly, nebo pro uživatele, kteří nemohou počítat s telefonem jako spolehlivým platebním prostředkem. Věk určený hodnocením PEGI 3 je nízký, ale při používání platební karty je stejně důležité, aby majitel zařízení rozuměl základním bezpečnostním návykům a rozhodoval o platbách vědomě.
Aplikace je zdarma a její datum vydání je 13. listopadu 2017. Tyto údaje samy o sobě nerozhodují o tom, zda se mi bude hodit; podstatnější je, že mi její úzké zaměření vyhovuje, když chci zaplatit bez hledání plastové karty. U zařízení s Androidem od verze 9 je vhodné před používáním ověřit konkrétní kompatibilitu telefonu a karty. Pro uživatele iPhonu platí totéž: nejprve bych si ověřil, zda je podporované právě zamýšlené použití, místo předpokladu, že možnosti budou stejné.
Verdikt pro každodenní používání
Peněženka Google je podle mě povedená volba pro člověka, který chce pohodlněji platit telefonem a ocení mít každodenní prostředky pohromadě. Její silnou stránkou není rozpočtování ani úplná náhrada peněženky, ale rychlý, opakovatelný postup při placení. Doporučil bych ji příteli, který má kompatibilní Android, běžně nosí telefon a nechce při každém nákupu vytahovat kartu. Naopak bych ji nedoporučil jako jediný finanční nástroj ani jako jedinou zálohu. Když ji používám s jasně zvolenou kartou, zabezpečeným telefonem a fyzickou kartou pro výjimečné situace, její pohodlí je skutečné a její limity zůstávají zvládnutelné.
Výhody a nevýhody
Výhody
- Platby lze potvrdit otiskem prstu, rozpoznáním obličeje nebo PINem.
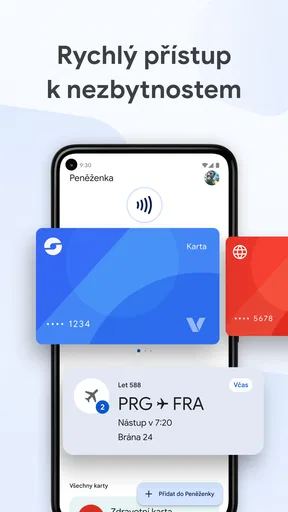
- Aplikace umožňuje rychlý přístup k uloženým platebním kartám.
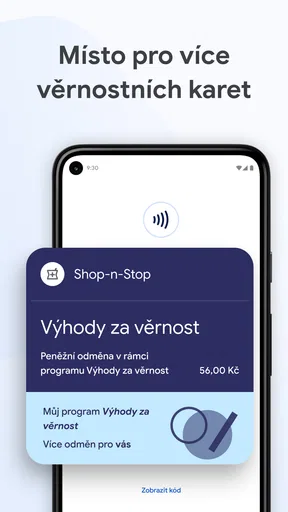
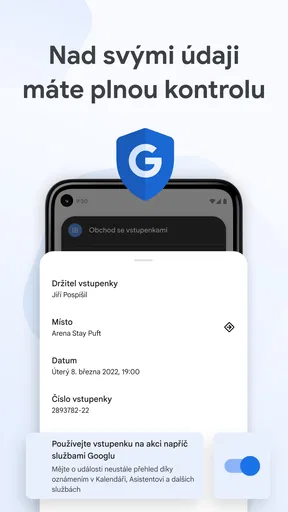
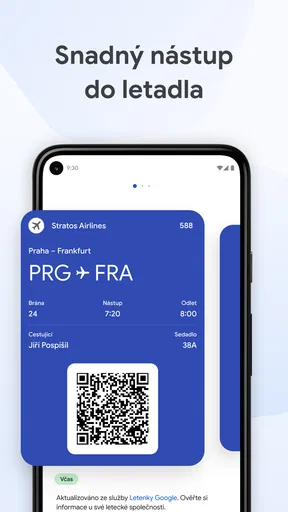
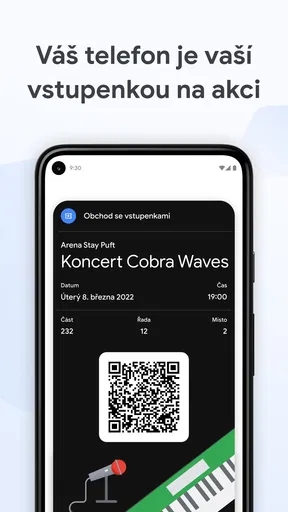
- Podporuje také věrnostní karty, palubní vstupenky a některé jízdenky.
- Údaje o kartě se při platbě obchodníkovi běžně nesdělují přímo.
- Ztracený telefon lze na dálku zabezpečit nebo vymazat přes službu Najdi moje zařízení.
Nevýhody
- Dostupnost funkcí se liší podle země, banky i konkrétní karty.
- Bezkontaktní placení vyžaduje telefon s NFC a jeho zapnutou funkcí.
- Některé karty či vstupenky nejde přidat, pokud je jejich vydavatel nepodporuje.
- Při vybité baterii nebo poruše telefonu nemusí být přístup k uloženým kartám možný.
- Vyžaduje kompatibilní zařízení a účet Google.
Časté dotazy
Co je Peněženka Google a k čemu slouží?
Peněženka Google je aplikace pro ukládání a používání vybraných digitálních karet a průkazů na kompatibilních zařízeních Android. Můžete do ní přidat například platební karty, věrnostní karty, vstupenky nebo palubní lístky, pokud je podporuje vaše banka či jejich vydavatel. Dostupné funkce se liší podle země, zařízení a poskytovatele, takže nemusí být možné přidat každý typ karty.
Jak platit Peněženkou Google v obchodě?
K placení v kamenných obchodech potřebujete telefon nebo hodinky s podporou NFC, zapnutou funkcí NFC a kartu, kterou Peněženka Google i její vydavatel podporují. Po nastavení karty obvykle stačí zařízení odemknout a přiložit k bezkontaktnímu terminálu; konkrétní postup se může lišit podle zařízení. Před cestou si ověřte podporu u své banky a ujistěte se, že je Peněženka Google nastavena jako výchozí platební aplikace.
Je používání Peněženky Google bezpečné?
Peněženka Google používá bezpečnostní prvky, například ověření uživatele a u podporovaných plateb také virtuální číslo karty místo sdílení jejího skutečného čísla s obchodníkem. Ochrana ale závisí i na zabezpečení samotného telefonu. Nastavte si zámek obrazovky, chraňte přístupové údaje k účtu Google a při ztrátě zařízení využijte dostupné možnosti jeho vyhledání či vzdáleného zabezpečení. Konkrétní ochrany se mohou lišit podle funkce a regionu.
Které karty a zařízení Peněženka Google podporuje?
Podpora závisí na zemi, bance, vydavateli karty a konkrétním zařízení. Některé platební karty mohou fungovat pro bezkontaktní platby, zatímco věrnostní karty, vstupenky nebo průkazy závisí na tom, zda je jejich poskytovatel nabízí pro Peněženku Google. Pro platby v obchodech bývá potřeba kompatibilní telefon Android s NFC; hodinky a další funkce mají vlastní požadavky. Aktuální seznam si ověřte u banky a v oficiálních informacích Google.
Lze Peněženku Google používat bez internetu a na iPhonu?
Některé dříve přidané platební karty mohou při placení v obchodě fungovat i bez aktivního připojení k internetu, dostupnost však závisí na zařízení, kartě a okolnostech. Internet budete potřebovat například při nastavování, synchronizaci nebo aktualizaci určitých údajů. Peněženka Google je určena především pro kompatibilní zařízení Android a podporované hodinky; na iPhonu její funkce nemusí být dostupné. Pro zařízení Apple se obvykle používá Apple Wallet a Apple Pay.