Klarna | Pay your way
3,9FinanceAktualizováno 7. října 2026

Snímky obrazovky
Výhody
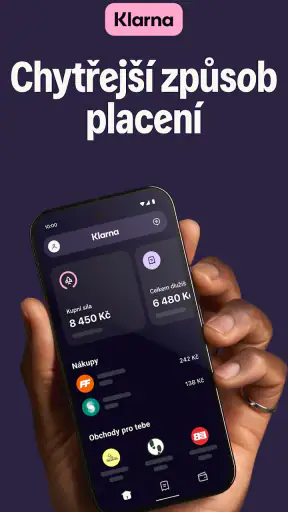
- Přehledné zobrazení nákupů a plateb na jednom místě.
- Umožňuje sledovat zásilky a stav objednávek.
- Nabízí upozornění na blížící se splatnost plateb.
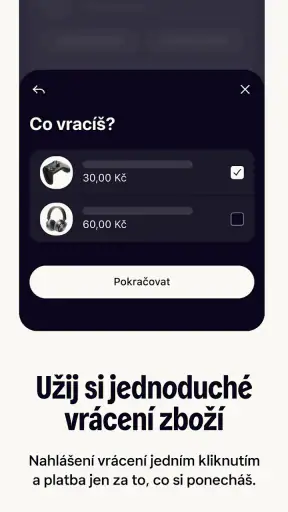
- Lze v ní spravovat vrácení zboží a řešit související platby.
- Podporuje zabezpečení účtu pomocí biometrického ověření.
Nevýhody
- Dostupné funkce se mohou lišit podle země a obchodníka.
- Odložené platby mohou vést k poplatkům při opožděném splácení.
- Schválení nákupu na splátky není zaručeno každému uživateli.
- Nabídky a slevy v aplikaci mohou podněcovat k neplánovaným nákupům.
- Pro plné využití je obvykle nutné zadat osobní a platební údaje.
 Analýza od Mobexer
U finanční aplikace si obvykle všimnu připojení až ve chvíli, kdy potřebuji něco rychle vyřídit: zkontrolovat platbu, dohledat nákup nebo otevřít věrnostní kartu u pokladny. Klarna | Pay your way spojuje správu plateb a nákupů s dalšími praktickými úkoly, takže její užitek závisí i na tom, jestli se k potřebným údajům dostanu ve správnou chvíli. V mém pojetí je nejlepší jako přehledné místo pro každodenní kontrolu, ne jako náhrada promyšleného rozpočtu nebo všech bankovních nástrojů.
Kdy se vyplatí mít vše po ruce
Největší přínos takového uspořádání vidím ve chvíli, kdy se k jednomu nákupu potřebuji vrátit několikrát. Například po objednání si ověřím, k čemu se platba vztahuje, později dohledám související informace při řešení vratky a při další cestě do obchodu otevřu věrnostní kartu. Když tyto úkony řeším na telefonu, odpadá část přepínání mezi e-mailem, webem prodejce a samostatnou aplikací na karty. Pořád ale záleží na tom, zda jsem si nákup správně spojil s tím, co právě hledám.
Praktická drobnost je nečekat s ověřováním až na okamžik, kdy už spěchám. Při klidném připojení si můžu najít konkrétní nákup a zorientovat se v jeho detailu; u pokladny pak nejsem nucený zkoumat rozhraní pod tlakem. Je to užitečné hlavně pro lidi, kteří často nakupují na cestách nebo si po nákupu potřebují později ověřit, co přesně řešit. Pokud se k podobným údajům vracím jen výjimečně, nemusí mi další finanční aplikace přinést dost užitku.
Za vývoj aplikace odpovídá Klarna Bank AB (publ). Jde o bezplatnou finanční aplikaci s věkovým hodnocením PEGI 3, ale samotná cena ani nízká věková kategorie nejsou důvodem přistupovat k finančním údajům ledabyle. Před použitím si promyslím, zda mi vyhovuje spravovat nákupní záležitosti přes mobil, a citlivé obrazovky nenechávám otevřené, když telefon předávám někomu jinému.
Co v praxi znamená mít nákupy a platby pohromadě
Nejvíc záleží na chvíli, kdy aplikaci otevřete
Jako finanční aplikace od Klarna Bank AB (publ) míří Klarna na lidi, kteří chtějí mít své nákupní platby a související úkony dostupné v telefonu. Užitečnost proto nevidím jen v samotném zobrazení informací, ale také v možnosti vrátit se k nákupu, který už člověk neřeší přes e-mail, historii prohlížeče a několik různých karet. Když si potřebuji ujasnit, co souvisí s konkrétním nákupem, společné prostředí může ušetřit hledání.
To ovšem neznamená, že aplikace automaticky nahradí bankovní aplikaci. Pokud potřebuji širší přehled o běžných účtech, převodech nebo celkových výdajích, dávám přednost nástroji, který je na takové úkoly přímo zaměřený. Klarna dává největší smysl lidem, kteří řeší nákupy a jejich platby; pro každodenní nákupní rozpočet je vhodná jako jedna část výbavy, nikoli nutně jako jediný zdroj přehledu.
Aplikace je zdarma, má věkové hodnocení PEGI 3 a podle běžných údajů v obchodě s aplikacemi dosáhla více než 50 milionů instalací. Její průměrné hodnocení je 3,9 z 5 na základě zhruba dvou milionů hodnocení, zatímco samostatně evidovaných recenzí je přibližně 3,7 tisíce. Beru to jako známku širokého dosahu, ne jako záruku, že bude vyhovovat každému: finanční nástroje jsou citlivé na osobní návyky a konkrétní potřeby.
Když je potřeba něco vyřídit hned
Připojení je podstatné hlavně ve chvíli, kdy aplikaci používám pro aktuální informace. Při kontrole platby nebo vrácení se nechci spoléhat na starý snímek obrazovky či na to, že jsem si správnou částku zapamatoval. V takové situaci je rozumné otevřít aplikaci předem, dokud mám stabilní internet, a ověřit, že vidím potřebné údaje. Není to složitý návyk, ale může zabránit nepříjemnému překvapení, když člověk stojí u pokladny nebo řeší nákup cestou.
Podobně se vyplatí vyhledat detail nákupu před tím, než začnu řešit vrácení. Když si nejdřív ujasním, o který nákup jde, mám při dalším kroku méně prostoru pro záměnu. Praktický postup je tedy jednoduchý: při připojení si zkontrolovat nákup a stav, potom teprve řešit, co je potřeba udělat. Aplikaci bych nepovažoval za náhradu účtenky nebo potvrzení, které daný obchod výslovně vyžaduje.
Věrnostní karty v mobilním provozu
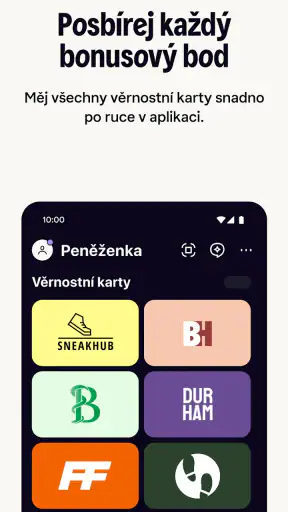
Věrnostní karty jsou užitečné právě proto, že na ně člověk často vzpomene až u pokladny. Jejich správa vedle nákupních plateb může omezit přeskakování mezi různými aplikacemi, ale stále záleží na tom, jestli mám telefon po ruce a jestli se k potřebné části dostanu bez zdržení. Pokud nakupuji ve spěchu, raději si kartu otevřu ještě před příchodem k pokladně než až ve chvíli, kdy za mnou čekají další lidé.
To je konkrétní výhoda i slabina mobilního řešení: méně věcí nosím v peněžence, ale přístup se přesouvá na telefon a na dostupnost aplikace. Jestli často nakupuji na místech se slabým signálem, není dobré předem předpokládat, že se vše načte okamžitě. Fyzickou kartu nebo jiný způsob prokázání členství bych si ponechal tam, kde je výhoda jistého přístupu důležitější než pohodlí jedné digitální sbírky.
Co dělat, když se informace nenačtou
Při potížích s připojením nejprve rozlišuji, jestli nejde internet obecně, nebo jen konkrétní obrazovka. Zkusím přepnout mezi Wi-Fi a mobilní sítí, aplikaci znovu otevřít a dát jí chvíli na načtení. Pokud právě řeším vratku nebo platbu, nedoporučuji opakovat akci naslepo jen proto, že se obrazovka chvíli neaktualizuje. Bezpečnější je nejdřív zkontrolovat, zda se změna neobjevila po obnovení přehledu, a teprve potom zvolit další krok.
Pro důležitý nákup si uchovávám potvrzení od obchodníka a základní údaje o objednávce, místo abych předpokládal, že je vždy najdu jen v jedné aplikaci. Pokud aplikace při slabém signálu neposkytne potřebný detail, potvrzovací e-mail nebo informace od prodejce mohou posloužit jako druhý zdroj. To není výtka specifická pro Klarnu; je to praktická pojistka pro každou situaci, kdy se finanční nebo nákupní informace načítají přes internet.
Když problém přetrvává i po obnovení připojení, nepřeskakuji mezi obrazovkami bez jasného cíle. Poznamenám si, co jsem chtěl vyřídit, a vrátím se k tomu později, případně použiji kanál, kterým daný nákup řeší obchodník. U plateb je lepší krátké zdržení než nechtěné opakování kroku nebo nejistota, zda se změna skutečně provedla.
Na cestách a při běžném používání telefonu
V každodenním provozu se Klarna hodí lidem, kteří kontrolují nákupy průběžně, například při cestě z obchodu nebo při plánování dalšího nákupu. V takových chvílích je pohodlné mít telefon místo počítače, ale mobilní prostředí zároveň svádí k rychlému rozhodnutí. Já bych si před potvrzením čehokoli vždy přečetl, co daný krok znamená, a nespěchal jen proto, že jsem aplikaci otevřel mezi jinými úkoly.
Veřejná Wi-Fi není ideální místo pro řešení finančních záležitostí, pokud se jí lze vyhnout. Když potřebuji přístup k účtu, dávám přednost vlastnímu připojení a telefonu zabezpečenému způsobem, který běžně používám. Jde o rozumnou digitální hygienu, ne o tvrzení, že konkrétní síť nebo nastavení aplikace představuje zvláštní riziko. Stejně tak si při sdílení telefonu s někým dalším hlídám, zda na obrazovce nezůstaly otevřené citlivé údaje.
Pro člověka, který chce z telefonu rychle zkontrolovat nákup, může být toto uspořádání přirozenější než procházet dlouhou historii zpráv a potvrzení. Naopak pokud finanční věci řeším raději na větší obrazovce nebo potřebuji všechno pečlivě porovnávat, nemusí být mobilní aplikace nejpohodlnějším hlavním pracovním nástrojem. V takovém případě ji vnímám spíš jako doplněk pro kontrolu na cestách.
Rozumný přístup k datům a aktualizacím
Finanční aplikaci používám cíleně: otevřu ji kvůli konkrétní platbě, vrácení nebo kartě a po dokončení se vrátím k tomu, co jsem dělal. Tím si udržím přehled a nemusím z ní dělat další místo, které kontroluji bez důvodu. Pokud nechci používat mobilní data, dává smysl vyřídit kontrolu doma přes Wi-Fi a nespoléhat na to, že právě potřebná obrazovka bude později dostupná bez připojení.
Aktuální verze je 26.39.296 a aplikace vyžaduje Android 9 nebo novější. Před instalací bych proto zkontroloval verzi systému telefonu. Aktualizace mohou změnit rozhraní nebo chování aplikace, takže pokud po nich něco vypadá jinak, nejprve si ověřím, že používám správnou obrazovku, a teprve pak zkusím opakovat nedokončený úkon. Je to zvlášť užitečné u úkolů, kde záleží na přesném stavu platby či vrácení.
Klarna vyšla 2. května 2022. Samotné stáří aplikace mi ale neříká, jak se bude chovat na konkrétním telefonu nebo síti; důležitější je kompatibilita systému a to, zda se mi její způsob organizace nákupů hodí. Pro uživatele se starším zařízením je požadavek na Android 9 praktická hranice, kterou je lepší ověřit předem, než začnou řešit přihlášení a nastavení.
Komu sedne a kdy zvolit něco jiného
Nejvíc ji doporučuji tomu, kdo chce mít platby spojené s nákupy a zároveň ocení správu vrácení či věrnostních karet v mobilu. V běžném scénáři si po nákupu zkontroluje, k čemu se platba vztahuje, později se vrátí k dané objednávce a při další návštěvě obchodu otevře příslušnou kartu. Takový sled úkonů dává větší smysl než instalace aplikace jen kvůli jednorázové funkci.
Jestli hledám především podrobný rozpočet, plánování výdajů napříč účty nebo nástroj, který mám používat bez závislosti na připojení, volil bych jiný typ řešení nebo si nechal svou bankovní aplikaci jako hlavní. Klarna může doplňovat běžné finanční nástroje, ale není důvod předpokládat, že nahradí jejich zaměření. Také bych ji nedoporučil člověku, který nechce finanční úkoly řešit na telefonu nebo potřebuje mít jistotu, že všechny nákupní údaje otevře i v místech se špatným signálem.
Největší praktický přínos je v tom, že nákupní úkony nemusím pokaždé hledat na několika místech. Největší kompromis je, že pohodlí mobilního přístupu závisí na telefonu, připojení a na tom, zda si umím udržet pořádek v tom, co kontroluji. Když ji používám jako přehledný doplněk pro konkrétní nákupy, dává mi smysl; když od ní čekám kompletní správu osobních financí nebo jistý přístup za každých okolností, sáhl bych po jiném nástroji.
Celkově jde o praktickou volbu pro lidi, kteří chtějí spojit nákupní platby, vratky a věrnostní karty v jednom mobilním prostředí. Neberu ji jako aplikaci, kterou je nutné otevírat každý den, ale jako místo, kam se obrátím, když potřebuji vyřešit něco kolem konkrétního nákupu. Pokud si předem připravím potřebné údaje a počítám s tím, že aktuální informace vyžadují připojení, její pohodlí využiji nejlépe.
Jak si nastavit vlastní pojistky při nákupech
Jedním z užitečnějších způsobů, jak aplikaci používat, je vytvořit si jednoduchý návyk po každém nákupu: ověřit, že mám potvrzení od prodejce, a až potom se spoléhat na přehled v telefonu jako na pohodlné místo pro další kontrolu. Když se později potřebuji vrátit k objednávce, mám po ruce více než jeden orientační bod. To je důležité zejména u nákupů, které mohou vyžadovat další komunikaci s obchodem; přehled plateb sám o sobě nemusí nahradit jeho vlastní postup pro vratku.
U věrnostních karet zase pomáhá rozhodnout se předem, které používám pravidelně a které se vyplatí mít digitálně po ruce. Pokud si do telefonu přesunu jen skutečně používané karty, hledání u pokladny je přehlednější než procházení dlouhého seznamu. Je to malá organizační volba, ale právě při rychlém nákupu rozhoduje o tom, jestli mobilní sbírka šetří čas, nebo se stane další věcí, kterou musím prohledávat.
Co čekat od alternativ a od dostupnosti
Ve srovnání s běžnou bankovní aplikací je zaměření Klarny užší a více spojené s nákupy. Bankovní nástroj je obvykle přirozenější volbou, když chci řešit účty a širší finanční přehled; e-mail a stránky obchodníků zase zůstávají užitečné pro potvrzení objednávky a konkrétní pravidla vrácení. Klarna mi dává smysl jako spojovací vrstva pro nákupní úkony, nikoli jako důvod zahodit ostatní zdroje informací.
Pokud si kladete otázku, zda je vhodná pro každého, moje odpověď je ne. Ocení ji člověk, který skutečně využije spojení plateb, nákupů a věrnostních karet a nevadí mu řešit tyto věci z telefonu. Méně se hodí tomu, kdo chce jen evidovat výdaje, nechce používat mobilní finanční nástroje nebo často potřebuje přístup v místech bez spolehlivého internetu. V takovém případě může být bankovní aplikace, prodejce nebo fyzická karta jistější volbou pro konkrétní úkol.
Rozsah používání je velký, ale zkušenost se může lišit podle toho, jaké nákupní úkony člověk běžně řeší a jak stabilní má připojení. Průměrné hodnocení 3,9 ukazuje smíšenější obraz než bezvýhradné nadšení; já bych ho bral jako připomínku, že pohodlí společného přehledu je osobní věc. Jestli už mám pro platby a karty zavedený postup, vyplatí se aplikaci vyzkoušet na běžném nákupu a posoudit, zda mi skutečně ubírá kroky.
Celkový verdikt pro každodenní použití
Jako produkt vydaný 2. května 2022 a průběžně aktualizovaný nástroj představuje Klarna zavedenou možnost pro spojení nákupních plateb s dalšími úkony. Na Androidu je důležité počítat s požadavkem na verzi 9 nebo novější; před instalací si ověřím kompatibilitu, zvlášť pokud používám starší telefon. Verze 26.39.296 je aktuální vydání, ale při používání se pořád řídím tím, co právě vidím v aplikaci, a u důležitých kroků si ponechávám potvrzení od obchodníka.
Za mě je nejlepší přístup jednoduchý: používat ji pro konkrétní nákupní úkoly, otevřít potřebné údaje při spolehlivém připojení a nespěchat při platbě ani při řešení vratky. Pokud tento způsob odpovídá tomu, jak nakupuji, může mi ušetřit hledání a přepínání. Pokud chci hlavně rozpočtování, správu všech účtů nebo dostupnost nezávislou na síti, zvolím jako hlavní nástroj něco jiného a Klarnu případně nechám jen jako doplněk.
Časté dotazy
Co je Klarna a k čemu slouží?
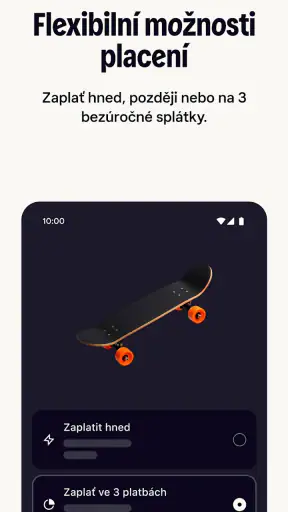
Klarna je nákupní a platební aplikace, která umožňuje vyhledávat nabídky u zapojených obchodů a podle dostupných možností zaplatit ihned, později nebo ve splátkách. Konkrétní způsoby platby se mohou lišit podle obchodu, země a vaší způsobilosti. Před potvrzením nákupu si vždy zkontrolujte termín splatnosti, případné poplatky a podmínky uvedené přímo v aplikaci.
Je používání Klarny zdarma a hrozí při odložené platbě další poplatky?
Stažení aplikace ani samotná nabídka platební metody automaticky neznamenají, že každý nákup bude bez nákladů. Některé možnosti mohou být bez úroku při včasné úhradě, zatímco splátkové služby nebo opožděné platby mohou mít úroky či jiné poplatky podle konkrétních podmínek. Před objednávkou si proto pečlivě přečtěte platební plán, celkovou částku a následky zmeškání splatnosti.
Jaké údaje potřebuji k založení účtu Klarna?
Při registraci a nákupech může Klarna požadovat osobní a kontaktní údaje, například jméno, adresu, telefonní číslo a e-mail, a také informace potřebné k ověření totožnosti nebo zpracování platby. Rozsah údajů se může lišit podle země a použité služby. Aplikaci stahujte pouze z oficiálního obchodu s aplikacemi a v nastavení si projděte oprávnění i zásady ochrany soukromí.
Jak funguje vrácení zboží nebo reklamace zakoupeného přes Klarnu?
Vrácení zboží a reklamaci obvykle řešíte přímo s obchodem, u kterého jste nakoupili, podle jeho podmínek. Pokud máte nákup vedený v aplikaci Klarna, můžete tam podle dostupných funkcí oznámit vrácení nebo problém a zkontrolovat stav platby. Řiďte se pokyny obchodníka, uschovejte si potvrzení o odeslání a ověřte, zda je potřeba platbu do vyřízení pozastavit.
Je Klarna bezpečná a co dělat, když v aplikaci najdu neznámou platbu?
Klarna nabízí funkce pro správu účtu a sledování nákupů, ale bezpečnost závisí také na ochraně vašeho telefonu a přihlašovacích údajů. Používejte silné heslo, nesdělujte ověřovací kódy a aplikaci pravidelně aktualizujte. Pokud se objeví neznámá transakce, co nejdříve ji prověřte v detailu objednávky a kontaktujte podporu Klarny i obchodníka; při podezření na zneužití zabezpečte účet a platební kartu.