Skrill – Plať a posílej peníze
4,7FinanceAktualizováno 7. října 2026
Snímky obrazovky
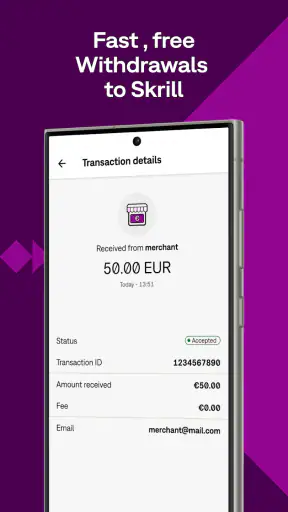
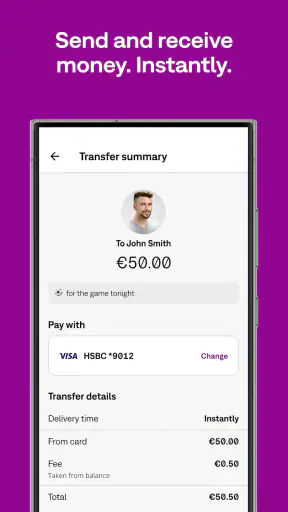
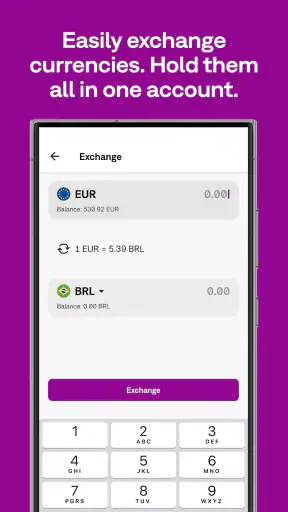
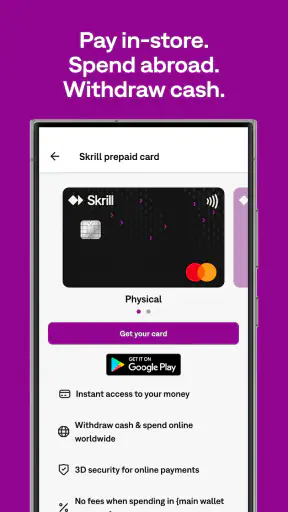
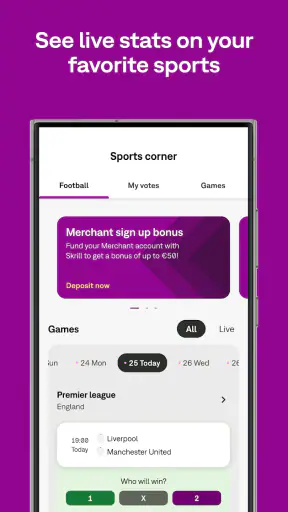
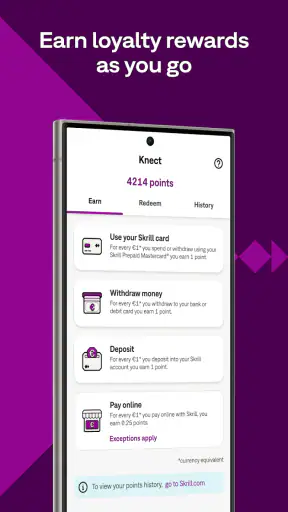
Výhody
- Posílání peněz dalším uživatelům Skrill je rychlé a pohodlné.
- Účet můžete dobíjet i používat bez klasické bankovní karty.
- Podporuje platby v různých měnách
- což se hodí při cestování.
- Přehled transakcí usnadňuje kontrolu příjmů a výdajů.
- Zabezpečení účtu lze posílit ověřením identity a dalšími prvky.
Nevýhody
- Poplatky se liší podle typu transakce a mohou být nepřehledné.
- Převod měn může zahrnovat kurzovou přirážku.
- Některé funkce vyžadují ověření totožnosti a dokladů.
- Dostupnost služeb a způsobů dobíjení se liší podle země.
- Při kontrole účtu mohou být transakce dočasně omezeny.
 Analýza od Mobexer
U peněženky na každodenní platby mě zajímá hlavně to, jestli mi ušetří pár kroků, nebo jen přidá další účet, o který se musím starat. Skrill – Plať a posílej peníze míří na lidi, kteří chtějí spravovat digitální peníze a platit online, případně převádět prostředky přes hranice. Neberu ho jako univerzální náhradu bankovní aplikace: největší smysl má tehdy, když se potkává s vaším způsobem placení a konkrétními službami, které používáte.
Jde o finanční aplikaci od společnosti Paysafe Holdings UK Limited. Je zdarma ke stažení a určena od tří let; to ale neznamená, že každý převod nebo související služba musí být bez poplatku. Před potvrzením transakce proto vždy kontroluji její podmínky a výslednou částku. Právě tento návyk je u peněženky, která má usnadnit online platby, důležitější než samotná rychlost ovládání.
Jak působí dnešní Skrill při běžném používání
Současná verze nese označení 3.194.1-2026092811. Samotné číslo verze mi neříká, co přesně se změnilo v jednotlivých obrazovkách, ale ukazuje, že aplikace pokračuje ve vývoji. Skrill je na trhu od 29. října 2013 a jeho dlouhá přítomnost může být uklidňující pro uživatele, kteří hledají zavedenou digitální peněženku, nikoli jednorázové řešení.
V obchodě má průměrné hodnocení 4,7 z přibližně 240 tisíc hodnocení, přes 730 textových recenzí a více než 10 milionů instalací. Beru to jako známku širokého zájmu, ne jako záruku, že bude vyhovovat každému. U finanční aplikace závisí zkušenost na tom, odkud peníze posíláte, kam je chcete dostat a jaké podmínky se na konkrétní operaci vztahují.
Pro běžného uživatele je podstatná představa jednoho místa, odkud může pracovat s online platbami a převody. Oproti tradiční bankovní aplikaci může být digitální peněženka užitečná jako oddělený prostředník mezi hlavním účtem a vybranými internetovými službami. Oproti jednoduchému převodu mezi známými ale přidává další vrstvu: musíte rozumět tomu, jak peněženku doplnit, jak příjemce prostředky obdrží a zda daný postup dává finančně smysl.
Kdy mi dává oddělená peněženka smysl
Praktický scénář je nákup na internetu, při kterém nechci zadávat údaje ke svému hlavnímu bankovnímu účtu na každém místě. Skrill může posloužit jako samostatná platební vrstva, pokud obchod nebo služba tuto možnost přijímá. Předem si ale ověřím, že ji konkrétní příjemce skutečně podporuje; samotná instalace aplikace nezaručuje, že půjde zaplatit všude.
Jiný případ je posílání peněz člověku v jiné zemi. Tady je lákavé soustředit se jen na to, zda lze převod zahájit z telefonu. Já bych před potvrzením porovnal konečnou částku, měnu, poplatky a způsob, jakým peníze příjemci dorazí. U přeshraničních plateb mohou právě tyto detaily rozhodnout, zda je peněženka výhodnější než banka nebo jiná převodní služba.
Uživatelům, kteří často platí online, může pomoci i samotné oddělení rozpočtu. Když si na digitální peněženku převádím jen částku určenou na konkrétní nákupy, snáz vidím, kolik jsem si na tuto činnost vyhradil. Není to automatická ochrana před utrácením ani náhrada rozpočtové aplikace, ale jde o užitečný pracovní návyk, pokud si pohyby pravidelně kontroluji.
Co se dá vyčíst z vývoje a co ne
Je užitečné rozlišovat mezi doložitelným vývojem aplikace a domněnkami o tom, co přinesla poslední aktualizace. Číslo aktuální verze potvrzuje, že používám současné vydání, nikoli že se změnila konkrétní funkce nebo že je určitá operace nově rychlejší. Nechci proto slibovat rozdíly, které nejsou zřejmé jen z označení verze.
Pro stávajícího uživatele má pokračující vývoj praktický význam hlavně v tom, že se aplikace dál udržuje. Po aktualizaci bych si přesto zkontroloval, zda se nezměnilo rozložení ovládání nebo způsob, jakým se dostanu k běžným úkonům. U peněženky je dobré po ruce vědět, kde ověřit stav převodu a kde zkontrolovat podrobnosti transakce, místo abych se na to spoléhal až ve chvíli, kdy něco spěchá.
Pokud Skrill používáte už delší dobu, největší přínos nové verze nemusí být nápadná nová funkce. Důležitější je, zda vaše obvyklé platby a převody stále odpovídají potřebám a zda máte aktuálně přehled o vlastních nákladech. Když aplikaci používám jen občas, vyplatí se před naléhavou platbou přihlásit a ověřit, že účet i zvolený způsob platby fungují tak, jak očekávám.
Na co si dát pozor před platbou nebo převodem
Největší tření u peněženek bývá v očekávání, že převod bude automaticky stejně jednoduchý a levný ve všech směrech. U Skrill bych se vyhnul rozhodnutí jen podle stručného popisu aplikace. Před každou důležitější transakcí si projdu zobrazené podmínky, měnu a částku, která má skutečně odejít nebo dorazit. Pokud jsou náklady nebo výsledek nejasné, je rozumnější transakci odložit a porovnat jinou cestu.
Další otázkou je, zda příjemce peníze pohodlně využije. Digitální peněženka je nejpřesvědčivější, když obě strany znají její postup a daný způsob přijetí jim vyhovuje. Jestli příjemce očekává běžný bankovní převod nebo nechce zakládat další účet, může být klasická banka vhodnější, i kdyby Skrill působil pohodlněji odesílateli.
Také bych nerozděloval malé platby mezi příliš mnoho služeb bez důvodu. Každá další peněženka znamená další zůstatek, přihlášení a místo, kde je třeba sledovat pohyby. Skrill proto dává větší smysl jako nástroj pro opakované, jasně vymezené použití než jako účet, který si člověk založí jen proto, že je zdarma ke stažení.
Dobrá pomůcka před potvrzením: porovnat částku, kterou odešlete, s částkou, kterou má obdržet druhá strana. U mezinárodní platby si k tomu připočítat i případný směnný kurz a všechny zobrazené náklady. Toto krátké ověření je cennější než snaha dokončit převod o pár okamžiků rychleji.
Komu bych aplikaci doporučil a kdo může zvolit něco jiného
Skrill bych doporučil člověku, který často platí na internetu, chce mít digitální peněženku oddělenou od hlavního účtu nebo pravidelně řeší převody do zahraničí. Smysl má hlavně tehdy, když ji přijímají konkrétní služby, které opravdu používáte, a když jste ochotni před platbou kontrolovat podmínky. Silnou stránkou je v tomto případě možnost mít online peněženku po ruce v telefonu, ne automatická výhodnost každé transakce.
Naopak bych ji nedoporučil někomu, kdo chce pouze poslat peníze známému a oběma stranám vyhovuje jejich banka. V takové situaci může být přímý převod přehlednější, protože nevyžaduje další prostřední účet. Stejně tak není ideální pro člověka, který chce jednu aplikaci používat jako úplnou náhradu bankovnictví, aniž by si předem ověřil, zda pokrývá všechny jeho běžné potřeby.
Ve srovnání s běžnou bankou je Skrill spíše doplňková peněženka pro digitální platby než univerzální finanční centrum. Ve srovnání s jinými převodními službami bych se nerozhodoval podle značky, ale podle výsledných podmínek konkrétního převodu a pohodlí pro příjemce. Nejlepší alternativa se může lišit podle země, měny i cíle platby, takže obecné tvrzení o nejlevnější možnosti by nebylo poctivé.
Co bych si ověřil před dlouhodobým používáním
Než bych přes Skrill začal posílat větší částky, vyzkoušel bych nejprve menší běžnou platbu a prošel celý postup od přípravy až po kontrolu potvrzení. Tak poznám, zda mi vyhovuje zadávání údajů, zda rozumím konečné částce a zda příjemce umí s penězi naložit. Pro opakované převody si pak lze vytvořit vlastní rutinu: před odesláním ověřit měnu, cílové údaje a aktuálně zobrazené náklady.
Pokud aplikaci používáte jen příležitostně, nenechávejte kontrolu účtu až na okamžik, kdy potřebujete rychle zaplatit. Přihlášení s předstihem vám dá čas ověřit dostupnost účtu a prostudovat podmínky transakce. U finančního nástroje je právě klidná příprava jednou z nejpraktičtějších výhod, i když ji žádný stručný popis aplikace nevyzdvihne.
Je také dobré oddělit dvě otázky: zda aplikace odpovídá vašemu způsobu práce s penězi a zda je výhodná pro konkrétní platbu. Na první může být odpověď ano, protože chcete mít online platby mimo hlavní účet. Na druhou může být odpověď ne, pokud poplatky, kurz nebo způsob doručení peněz vyjdou lépe přes banku či jinou službu. Takové porovnání není známka nedůvěry; je to normální součást rozumného používání peněženky.
Můj závěr po zvážení každodenního použití
Skrill vnímám jako zavedenou digitální peněženku pro lidi, kteří mají konkrétní důvod přesouvat peníze nebo platit online mimo obvyklý bankovní postup. Je zdarma ke stažení, má širokou uživatelskou základnu a aktuální verze navazuje na dlouhodobý vývoj aplikace. To jsou dobré důvody ji vyzkoušet, nikoli důkaz, že bude nejlepší volbou pro každého nebo pro každou transakci.
Já bych ji nechal jako praktický doplněk, pokud mi usnadňuje opakované online platby nebo převody, které jinak řeším složitěji. Před odesláním peněz bych ale vždy četl konečné podmínky a porovnával výsledek s bankou či jinou převodní službou. Pokud hledáte jednoduchou peněženku pro konkrétní digitální návyky, stojí za vyzkoušení; pokud potřebujete pouze běžné domácí převody, pravděpodobně vám postačí nástroj, který už používáte.
Jak si nastavit vlastní postup před odesláním
U převodů, které opakuji, se mi osvědčuje neukládat si jen jméno příjemce, ale také si poznamenat, jaký výsledek od platby čekám: cílovou měnu, přibližnou částku a účel. Před dalším odesláním pak snadno odhalím, jestli zadávám stejné údaje a zda se zobrazená konečná částka výrazně liší od očekávání. Není to náhrada kontroly v aplikaci; je to jednoduchá pojistka proti tomu, abych v rychlosti potvrdil jinou měnu nebo částku.
V běžném dni si představuji třeba nákup digitální služby, kterou už používám, a současně plánovaný převod příbuznému v zahraničí. Tyto dvě situace bych nesléval do jednoho rozhodnutí. U online nákupu si nejprve ověřím, že obchod Skrill přijímá, zatímco u převodu řeším také příjemce, měnu a konečný dopad případných nákladů. Stejná peněženka může být pohodlná v prvním případě, ale v druhém nemusí překonat bankovní cestu.
Co očekávat od účtu a první zkušenosti
Praktická otázka pro nového uživatele zní, zda lze začít používat peněženku bez přípravy. Počítal bych s tím, že před první skutečnou platbou potřebuji vědět, jakým způsobem účet naplním a jak bude zvolený příjemce peníze přijímat. Doporučuji projít si celý postup v klidu ještě před nákupem, který nesnese odklad. Pokud mi není jasný některý krok nebo konečný výsledek, nepovažuji rychlé potvrzení za výhodu.
Stejně důležité je vědět, kam se podívat po dokončení transakce. Po odeslání si ověřím zobrazené potvrzení a zaznamenám si, zda se pohyb projevil tak, jak jsem očekával. To pomůže hlavně při příležitostném používání, kdy člověk snadno zapomene, jestli platbu dokončil, nebo ji pouze připravil. U finanční aplikace je pečlivé uzavření každého převodu užitečnější než spoléhat na paměť.
Kdy bych dal přednost jiné cestě
Pokud potřebuji poslat peníze někomu, kdo nechce používat digitální peněženku, vybral bych službu, kterou příjemce zná a dokáže snadno využít. Pohodlí odesílatele není jediné měřítko: převod, který je pro mě rychlý, může druhé straně přidat práci nebo vyžadovat další účet. V takovém případě je tradiční bankovní převod často přirozenější volbou, zvlášť když jde o jednoduchou platbu mezi lidmi, kteří už běžně používají banku.
Podobně bych nepřesouval do Skrill všechny peníze jen proto, že chci oddělit internetové nákupy od hlavního účtu. Vhodnější je nejprve určit částku pro konkrétní účel a při používání ji průběžně kontrolovat. Tím si zachovám přehled, aniž bych vytvářel zbytečně složitou síť zůstatků napříč několika aplikacemi. Pro někoho, kdo chce mít finance co nejjednodušší, je jediný dobře známý bankovní účet lepší než další nástroj navíc.
Na co se zaměřit při dalším používání
U finanční aplikace sleduji především to, zda mi běžné úkony zůstávají srozumitelné a zda před potvrzením vidím dost informací pro vlastní rozhodnutí. Při dalších aktualizacích bych proto věnoval pozornost tomu, jestli se změnil postup, který skutečně používám, ne pouze tomu, že se změnilo číslo verze. Pokud se upraví obrazovky nebo umístění důležitých údajů, krátké seznámení s nimi mi může ušetřit zmatek při naléhavé platbě.
Za nejrozumnější způsob používání považuji pravidelně kontrolovat vlastní transakce a nepředpokládat, že každá další platba bude mít stejné podmínky jako ta předchozí. Konkrétní příjemce, měna i způsob využití mohou změnit, která cesta je nejpohodlnější. Pokud mi Skrill dlouhodobě šetří kroky a současně rozumím výsledným nákladům, má roli užitečného doplňku. Pokud se z něj stane jen další místo, které musím hlídat, bez jasného přínosu bych se vrátil k jednoduššímu postupu.
Časté dotazy
Co je Skrill a k čemu aplikace slouží?
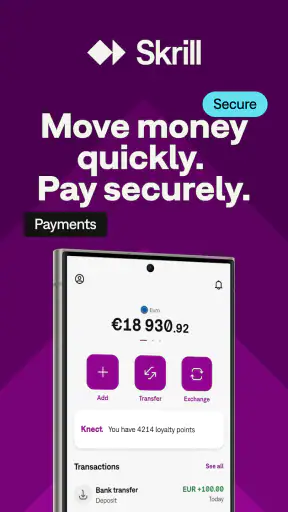
Skrill je digitální peněženka, kterou můžete používat k posílání a přijímání peněz, placení u podporovaných obchodníků a správě zůstatku. Aplikace umožňuje zobrazit transakce a spravovat některé údaje k účtu přímo z telefonu. Dostupné funkce se mohou lišit podle země, měny a ověření účtu, proto si před použitím zkontrolujte aktuální podmínky služby.
Je používání Skrill zdarma a jaké poplatky mohou vzniknout?
Založení účtu ani samotné stažení aplikace nemusí znamenat, že jsou všechny služby bez poplatků. Náklady se mohou týkat například převodu měny, určitých způsobů vkladu či výběru nebo neaktivního účtu; záleží na zemi a konkrétní transakci. Před potvrzením platby si vždy projděte zobrazený poplatek a aktuální sazebník Skrill, protože částky a podmínky se mohou měnit.
Jak si založím účet Skrill a musím ověřit svou totožnost?
Účet se obvykle zakládá v aplikaci nebo na webu Skrill zadáním základních osobních údajů a kontaktních informací. Při používání některých funkcí nebo dosažení určitých limitů může služba požadovat ověření totožnosti či adresy, například prostřednictvím dokladu. Připravte se také na potvrzení e-mailu nebo telefonního čísla. Požadavky a dostupné limity se mohou lišit podle místa vašeho bydliště.
Jak bezpečné je posílání peněz přes aplikaci Skrill?
Skrill nabízí zabezpečení účtu a transakcí, ale bezpečnost závisí také na tom, jak účet používáte. Zvolte silné, jedinečné heslo, zapněte dostupné ověřovací prvky a nikdy nesdělujte přihlašovací ani potvrzovací kódy jiné osobě. Před odesláním pečlivě zkontrolujte příjemce, částku a měnu; převody mohou být obtížně vratné. Aplikaci instalujte pouze z oficiálního obchodu a při podezřelé aktivitě kontaktujte podporu.
Lze Skrill používat ve všech zemích a jak dostanu peníze zpět na bankovní účet?
Dostupnost Skrill, podporované měny i jednotlivé platební možnosti se liší podle země. V aplikaci si můžete ověřit, zda je pro váš účet dostupný výběr na bankovní účet nebo jiný podporovaný způsob, a předem zkontrolovat případné poplatky, limity a dobu zpracování. Výběr může vyžadovat ověření účtu a správně zadané bankovní údaje. Aktuální možnosti se mohou změnit, proto se řiďte informacemi zobrazenými ve vašem účtu.