Privat24 – mobile bank
4,9FinanceAktualizováno 7. října 2026
Snímky obrazovky
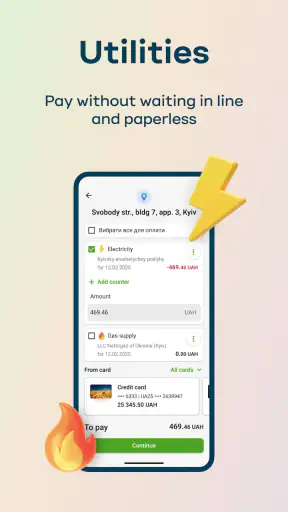
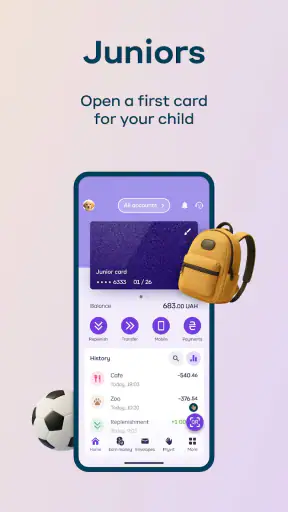
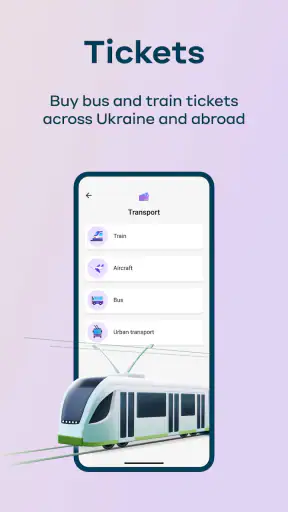
Výhody
- Přehledné rozhraní usnadňuje každodenní správu financí.
- Platby a převody lze pohodlně vyřídit přímo z telefonu.
- Aplikace umožňuje kontrolovat zůstatek a pohyby na účtu.
- Biometrické přihlášení může urychlit přístup k bankovnictví.
- Užitečná pro klienty PrivatBanky
- kteří chtějí mít účet stále po ruce.
Nevýhody
- Dostupné funkce jsou určeny především klientům PrivatBanky.
- Pro používání je potřeba stabilní připojení k internetu.
- Některé operace mohou vyžadovat dodatečné ověření identity.
- Při potížích s aplikací může být nutné kontaktovat zákaznickou podporu.
- Aktualizace nebo výpadek služby mohou dočasně omezit přístup k účtu.
 Analýza od Mobexer
U mobilního bankovnictví si všímám hlavně toho, jestli dokážu vyřídit běžnou věc bez zbytečného hledání a zda mi aplikace vyhovuje i ve chvíli, kdy nemám ideální podmínky. Privat24 je finanční aplikace od JSC CB PrivatBank, určená ke správě financí přes telefon. Zaujme šíří úkonů, které soustřeďuje na jedno místo, ale její skutečná použitelnost závisí také na tom, zda už jste klientem banky a jak vám sedí její způsob ovládání.
Orientace a čitelnost při každodenním používání
U bankovní aplikace nechci při každé platbě znovu přemýšlet, kde hledat převod, vklad nebo jiný finanční úkon. Privat24 staví na představě, že člověk bude své finance spravovat online a vracet se k více různým činnostem z jednoho prostředí. To je užitečné zejména tehdy, když telefon používáte jako hlavní způsob kontaktu s bankou, ne jen jako místo pro rychlou kontrolu zůstatku.
Hodně napoví i její dlouhá přítomnost na trhu: vydána byla 17. března 2011 a současná verze nese označení 7.13.03. To samo o sobě nezaručuje, že každá obrazovka bude pro každého přehledná, ale ukazuje, že nejde o jednorázovou aplikaci postavenou jen kolem jedné funkce. Při rozhodování bych se proto zaměřil na to, zda mi vyhovuje její konkrétní rozložení a pojmenování možností, nikoli jen na to, kolik úkonů slibuje.
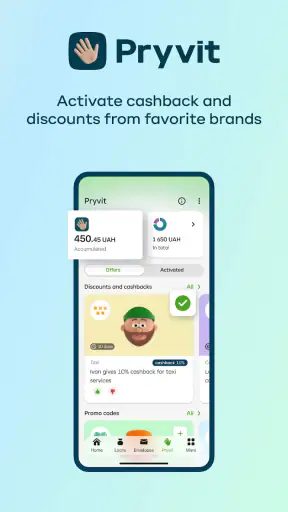
Za praktickou považuji možnost spojit každodenní správu účtu s dalšími finančními úkony. Pokud například pravidelně posíláte peníze, ale občas řešíte i vklad nebo cashback, může být příjemnější mít tyto věci ve stejné aplikaci než přecházet mezi samostatnými službami. Výhodou ovšem není pouhý počet nabídek: je důležité, abyste uměli poznat, kterou volbu zvolit, a před potvrzením si zkontrolovali příjemce i částku.
Aplikaci hodnotí průměrně 4,9 z 5 na základě přibližně 1,7 milionu hodnocení. Je to výrazný signál širokého používání, nikoli záruka, že ovládání bude vyhovovat právě vám. Bankovní návyky se liší a pohodlí člověka, který často provádí převody, může být jiné než potřeby někoho, kdo chce jen jednoduchý přehled o penězích.
Co zjednodušuje práci, a co vyžaduje pozornost
Široký záběr má i odvrácenou stranu: pokud hledáte jedinou jednoduchou funkci, může vám nabídka dalších finančních možností připadat rušivá. Doporučil bych věnovat chvíli tomu, abyste si ujasnili, které úkony skutečně používáte, a při běžné práci se drželi známého postupu. U převodu si třeba připravte údaje o příjemci předem a dokončení nespěchejte jen proto, že už znáte cestu k platební obrazovce.
Tohle je také užitečná strategie pro lidi, kteří se hůře orientují v hustě zaplněných nabídkách. Místo toho, abyste při každé návštěvě procházeli všechny části aplikace, vyberte si několik úkolů, které řešíte nejčastěji, a naučte se jejich pořadí. Pokud se nabídka nebo vaše potřeby změní, můžete si způsob používání upravit, ale není nutné využívat každou dostupnou oblast.
Jak si usnadnit opakované úkony
U pravidelných plateb se vyplatí držet stejný kontrolní návyk, ať už posíláte peníze rodině, nebo vyřizujete běžný účet. Před potvrzením si vědomě porovnejte jméno příjemce, částku a účel s tím, co jste chtěli udělat. Není to zbytečné zdržení: při používání více možností v jedné finanční aplikaci pomáhá krátká kontrolní pauza odlišit rutinní převod od jiné operace, kterou jste původně vůbec neplánovali.
Cashback bych také vnímal jako doplněk, nikoli jako důvod měnit nákupní rozhodnutí. Pokud už aplikaci používáte a nabídka se hodí k tomu, co jste chtěli koupit, může být pohodlné zkontrolovat ji při běžné správě financí. Nemá ale smysl přidávat si další výdaje jen kvůli příslibu výhody; přehled o skutečném rozpočtu je důležitější než samotná možnost získat něco zpět.
Pohyb, smyslové vnímání a přístup v různých situacích
Finanční úkon často vyžaduje přesné klepnutí a kontrolu údajů, takže člověk s omezenou jemnou motorikou může mít jiné nároky než uživatel, který telefon ovládá bez potíží. U Privat24 bych proto citlivější kroky, například zadávání nebo potvrzování převodu, prováděl v klidu a na místě, kde lze obrazovku dobře držet a soustředit se. Pokud vám drobné ovládací prvky nebo rychlé přechody dělají potíže, vyplatí se před důležitou platbou nejprve projít méně rizikový úkon a zjistit, jak vám ovládání sedí.
Podobně záleží na zraku a schopnosti číst informace na displeji. Při zadávání částky či údajů příjemce není dobré spoléhat na letmý pohled, zvlášť když spěcháte nebo máte unavené oči. Zvětšení textu nebo jiné úpravy telefonu mohou pomoci, ale jejich účinek se může lišit podle obrazovky a nastavení zařízení. Před odesláním proto věnujte pozornost rekapitulaci a nenechte se vést jen pamětí, že „tohle jsem už dělal“.
Pro lidi, kteří hůře vnímají zvuk, je rozumné posuzovat použitelnost podle informací dostupných přímo na obrazovce. U finanční aplikace je bezpečnější nepředpokládat, že zvukové upozornění samo o sobě stačí k potvrzení důležité změny. Když potřebujete mít jistotu, kontrolujte stav přímo v aplikaci a nenechávejte rozhodující informaci jen na zvukovém signálu. Jde o dobrý návyk obecně, ale u převodů a půjček obzvlášť.
Privat24 může být praktická i mimo domov, jenže ne každá chvíle je vhodná k finančnímu rozhodnutí. Představte si, že čekáte na autobus a potřebujete poslat peníze: rychlost je lákavá, ale pohyb kolem vás zvyšuje riziko překlepu i toho, že přehlédnete důležitý údaj. Já bych jednoduchý úkon na cestách dokončil pouze tehdy, když mám bezpečně v ruce telefon a dost času vše zkontrolovat; složitější záležitost bych si nechal na klidnější místo.
Praktický postup pro nečekané a rušné chvíle
Když potřebujete aplikaci použít pod tlakem, pomáhá nejdřív určit přesný cíl: například poslat částku konkrétní osobě, nikoli současně procházet další finanční možnosti. Potom si ověřte, že pracujete se správným příjemcem, a před konečným potvrzením ještě jednou zkontrolujte částku. Tento postup je zvlášť užitečný pro lidi, kteří mají potíže s udržením pozornosti nebo se snadno nechají vyrušit okolím.
V domácím prostředí může být naopak výhodou, že se k různým bankovním činnostem vracíte z telefonu bez nutnosti přepínat na počítač. Typický denní scénář je kontrola financí, následovaná převodem a pozdějším vyřízením dalšího úkonu, jako je vklad. V takovém případě se vyplatí oddělit okamžitou potřebu od méně naléhavých voleb. Není důvod řešit vše při jednom otevření aplikace, pokud vás množství možností unavuje.
Pro staršího člena rodiny nebo někoho, kdo s mobilním bankovnictvím začíná, bych Privat24 doporučil vyzkoušet společně na konkrétním úkolu. Nejdřív lze projít bezpečný a známý postup, třeba zjistit, kde se začíná převod, a teprve potom se pustit do samostatného použití. Takový přístup odhalí, zda člověku vyhovují názvy a pořadí nabídek, aniž by se musel učit vše najednou.
Když telefon není ideální prostředí
Ne každé použití mimo domov musí skončit odložením úkonu, ale rozlišoval bych mezi rychlým ověřením a rozhodnutím, které má finanční důsledky. Jestli potřebujete něco vyřídit v hlučném prostředí, můžete si nejprve ujasnit, co přesně budete dělat, a samotné zadávání nechat na okamžik, kdy se můžete zastavit. Při slabém světle nebo odlescích se také nespoléhejte na rychlé přečtení údajů; raději si najděte lepší místo, než abyste potvrzovali obrazovku, kterou dobře nevidíte.
Pro člověka, který používá zvětšení obrazovky nebo ovládání telefonu jiným než běžným způsobem, je užitečné vyzkoušet celý postup od otevření příslušné části až po přečtení souhrnu, nikoli jen zjistit, zda se aplikace spustí. Přístupnost se ukáže právě v návaznosti jednotlivých kroků. Pokud se po zadání údajů obtížně vracíte k jejich kontrole nebo se ztrácíte mezi obrazovkami, je to praktická překážka, kterou je dobré brát vážně před každodenním používáním.
Hranice použitelnosti a komu bude sedět
Nejdůležitější otázka před instalací není jen „umí aplikace převádět peníze?“, ale také „mohu ji smysluplně používat se svým účtem a ve své situaci?“. Privat24 je produkt JSC CB PrivatBank, takže její zaměření dává největší smysl lidem, kteří už služby této banky využívají nebo o ně mají konkrétní zájem. Pokud hledáte nezávislý nástroj pro správu účtů u různých bank, případně chcete pouze základní přehled výdajů, může být vhodnější jiná aplikace, která lépe odpovídá právě takovému cíli.
Oproti běžné aplikaci pro zaznamenávání rozpočtu je zde těžiště v přímé správě finančních činností, jako jsou platby a převody, doplněné o další oblasti včetně cashbacku, vkladů a půjček. Rozpočtovací nástroj může být lepší, pokud chcete hlavně plánovat měsíční výdaje a porovnávat kategorie. Naopak samostatné bankovní aplikace jiných poskytovatelů mohou být vhodnější, pokud potřebujete prostředí sladěné s jinou bankou. Nejde tedy o univerzální vítězství jedné aplikace, ale o volbu podle toho, kde skutečně vedete finance.
Uživatelé s motorickým nebo zrakovým omezením by si měli předem ověřit pohodlí na vlastním telefonu, nečekat, že jeden způsob ovládání bude fungovat stejně na každém zařízení. Pokud je pro vás důležitý přístup přes konkrétní pomocné funkce systému, vyzkoušejte nejprve běžnou navigaci i kontrolu souhrnu před odesláním. Jestli je některý krok obtížné provést spolehlivě, neřešil bych to pouhým zvykáním: pro daný úkon může být bezpečnější zvolit jiný způsob bankovní obsluhy.
Aplikace je zdarma a její věkové hodnocení je PEGI 3. Pro telefon je uveden minimální systém Android 7.0, takže před instalací na starší zařízení dává smysl zkontrolovat kompatibilitu. Privat24 má přes 10 milionů instalací, což ukazuje, že ji používá široké publikum; samotná popularita však neodpoví na otázku, zda bude čitelná, pohodlná a bezpečná právě pro vaše potřeby.
Za důležitou hranici považuji také rozdíl mezi snadným přístupem k finančním možnostem a skutečným přínosem každé z nich. Půjčka nebo jiná nabídka může být v aplikaci na dosah, ale dostupnost volby neznamená, že je vhodná pro konkrétní situaci. Pokud jste aplikaci otevřeli kvůli převodu, držte se svého úkolu a další finanční rozhodnutí si nechte na chvíli, kdy máte čas promyslet podmínky i dopad na rozpočet.
Co si promyslet před instalací
Než se rozhodnete, zvažte, zda chcete hlavně obsluhovat účet, nebo hledáte nástroj, který vám pomůže plánovat výdaje napříč různými účty. Privat24 dává největší smysl v prvním případě a zejména tehdy, když už jste napojeni na služby PrivatBank. Pro vedení rozpočtu může být přehlednější specializovaná aplikace, která se soustředí na evidenci výdajů; pro běžné bankovní úkony u jiné instituce zase její vlastní aplikace.
Pokud si nejste jistí, zda vám bude ovládání vyhovovat, začněte úkolem, u kterého můžete postupovat bez časového tlaku. Sledujte, zda snadno najdete potřebnou část, přečtete údaje a rozumíte tomu, co se má stát po potvrzení. Tím si zodpovíte podstatnější otázku než pouhým pohledem na počet funkcí: zda aplikace odpovídá vašemu způsobu práce a zvládnete její důležité kroky spolehlivě.
Komu bych Privat24 doporučil
Privat24 bych doporučil především klientovi PrivatBank, který chce běžné finanční úkony vyřizovat z telefonu a ocení, že se v jednom prostředí potkávají převody, platby i další možnosti. Její široké používání a vysoké průměrné hodnocení napovídají, že pro řadu lidí funguje dobře, ale před rozhodnutím bych dal přednost vlastnímu vyzkoušení konkrétního postupu před dojmem z popularity.
Naopak bych ji nevolil jen proto, že hledám co nejjednodušší přehled výdajů, nebo pokud dávám přednost službě jiné banky. Stejně tak není rozumné předpokládat, že každému vyhoví ovládání při horším zraku, omezené motorice nebo v hlučném a rušném prostředí. Nejlepší zkouškou je provést běžný úkol bez spěchu a zjistit, zda dokážete jasně přečíst a ověřit klíčové údaje.
Můj závěr je příznivý, ale podmíněný: pro člověka, jehož bankovnictví se přirozeně váže k PrivatBank, může být Privat24 užitečným každodenním centrem financí. Cením si šíře využití, zároveň bych od ní nečekal, že bude ideální pro každého uživatele nebo nahradí specializovaný nástroj na rozpočet. Pokud vám její nabídka dává smysl a ovládání je pro vás pohodlné, stojí za vyzkoušení; pokud je pro vás prioritou jiná banka, maximální jednoduchost nebo specifický způsob přístupu, bude lepší hledat řešení přesněji přizpůsobené těmto potřebám.
Časté dotazy
Co je Privat24 a k čemu slouží?
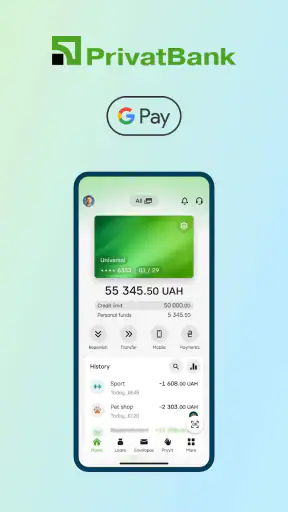
Privat24 je mobilní bankovnictví od ukrajinské banky PrivatBank. V aplikaci lze podle dostupných služeb spravovat účty a platební karty, kontrolovat zůstatek a historii transakcí, posílat peníze nebo hradit účty. Nabídka se může lišit podle země, typu účtu a aktuálních pravidel banky. Před instalací si ověřte, že jde o oficiální aplikaci vydanou PrivatBank, a seznamte se s podmínkami používání.
Je používání Privat24 bezpečné?
Privat24 je určena k práci s citlivými bankovními údaji, proto banka může využívat přihlašovací ověření, potvrzování operací a další bezpečnostní prvky dostupné na vašem zařízení. Konkrétní možnosti se mohou měnit podle verze aplikace a nastavení účtu. Stahujte ji pouze z oficiálního obchodu, používejte silný kód či biometrické ověření, pokud je k dispozici, a nikdy nikomu nesdělujte hesla ani jednorázové kódy.
Mohu si Privat24 nainstalovat, i když nejsem klientem PrivatBank?
Samotné stažení aplikace obvykle neznamená, že získáte přístup k bankovním službám. Pro přihlášení a používání účtu může být nutná registrace nebo existující klientský vztah u PrivatBank a ověření totožnosti podle požadavků banky. Přesné podmínky závisí na vaší zemi a situaci. Pokud účet nemáte, před instalací si na oficiálních stránkách banky ověřte, zda je registrace pro nové klienty dostupná.
Jaké platby a převody lze v Privat24 provádět?
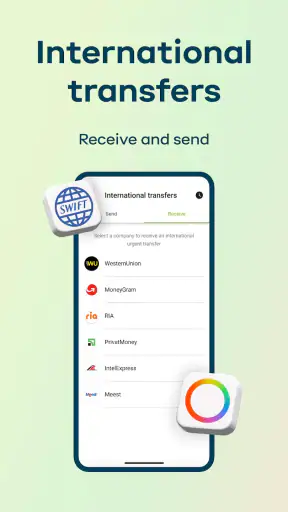
Aplikace může nabízet převody mezi vlastními účty, platby jiným příjemcům, úhrady služeb nebo další finanční operace, jejichž dostupnost se odvíjí od účtu a regionu. Některé transakce mohou mít poplatky, limity nebo vyžadovat dodatečné potvrzení. Před odesláním vždy pečlivě zkontrolujte údaje příjemce, částku a případný kurz či poplatek. Aktuální limity a ceny si ověřte přímo v aplikaci nebo u banky.
Je Privat24 dostupná v češtině a funguje v zahraničí?
Jazykové možnosti i funkčnost v zahraničí se mohou lišit podle verze aplikace, nastavení telefonu a služeb poskytovaných PrivatBank. Nepředpokládejte, že je rozhraní nebo zákaznická podpora dostupná v češtině; ověřte nabídku jazyků v aplikaci či jejím oficiálním popisu. Pro přihlášení a potvrzování plateb budete potřebovat internetové připojení a případně přístup k ověřovacímu kanálu. Před cestou zkontrolujte také podmínky roamingu a dostupnost služeb.