mBank CZ
4,6FinanceAktualizováno 7. října 2026
Snímky obrazovky
Výhody
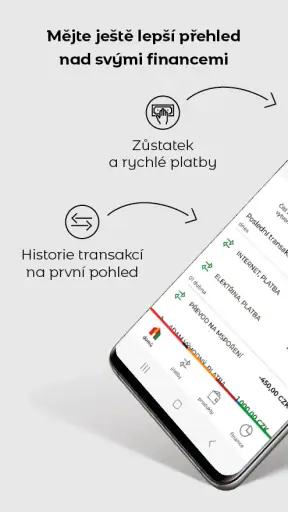
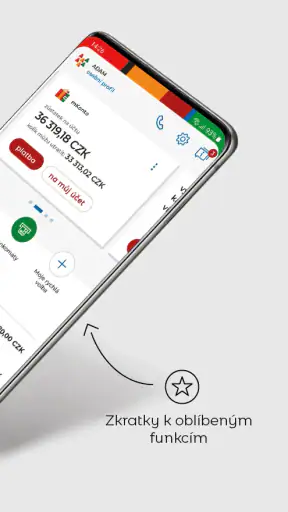
- Přehledné rozhraní usnadňuje orientaci v účtech i platbách.
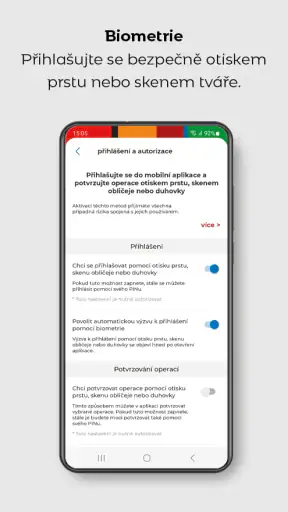
- Přihlášení a potvrzování operací lze zabezpečit biometrií.
- Upozornění na pohyby na účtu pomáhají hlídat finance.
- Platby lze pohodlně zadávat přímo z mobilu.
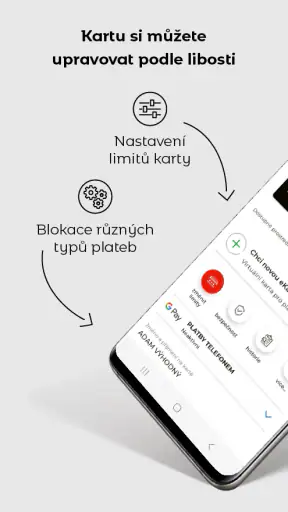
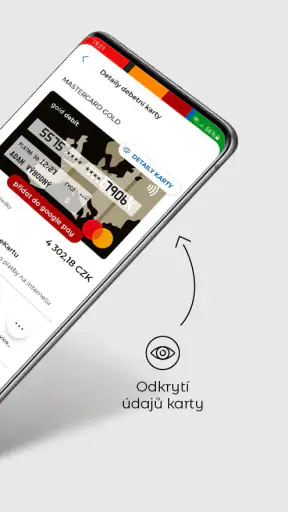
- Aplikace umožňuje spravovat karty a upravit jejich nastavení.
Nevýhody
- Pro používání je potřeba účet u mBank.
- Některé funkce mohou vyžadovat připojení k internetu.
- Při výpadku služeb nemusí být bankovní operace dostupné.
- Nabídka funkcí se může lišit podle typu účtu a zařízení.
- Aktualizace aplikace mohou dočasně změnit rozložení nebo ovládání.
 Analýza od Mobexer
Když potřebuji zaplatit běžný nákup, zkontrolovat pohyb na účtu nebo se ujistit, že dorazila očekávaná platba, nechci kvůli tomu plánovat cestu na pobočku. Právě v takových chvílích mi dává smysl bankovní aplikace v telefonu. mBank CZ je mobilní finanční aplikace od mBank S.A.; její hlavní přínos vidím v tom, že běžné bankovní úkony soustředí do jednoho místa a umožňuje vyřídit je průběžně, třeba cestou domů nebo během krátké pauzy.
Od běžné potřeby k vyřízené platbě
Začínám tím, že potřebuji rychlý přehled
Představím si obyčejný den: ráno zaplatím kartou, později mi přijde zpráva o vyúčtování a večer chci vědět, kolik mi po pravidelných výdajích zbývá. V takové situaci je užitečné mít bankovnictví po ruce, místo abych hledal počítač nebo si jednotlivé částky zapisoval až později. U mBank CZ bych začal kontrolou účtu a posledních pohybů, teprve potom bych se rozhodl, jestli je potřeba poslat peníze nebo jen ověřit, že platba proběhla.
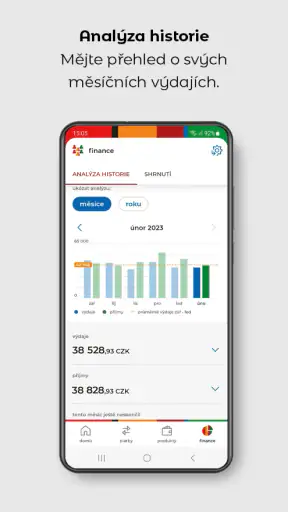
Tohle pořadí zní jednoduše, ale v praxi brání jedné časté chybě: poslat peníze znovu jen proto, že si nejsem jistý, zda se první převod dokončil. Mobilní bankovnictví je nejpřínosnější právě jako průběžný přehled, ne pouze jako nástroj na občasné zadání příkazu. Pokud aplikaci používám krátce a pravidelně, snáz si všimnu nečekané položky nebo výdaje, který se opakuje.
Od kontroly k akci
Jakmile mám přehled, přichází na řadu samotný úkon. U bankovní aplikace očekávám, že mi pomůže přejít od zjištění „musím to zaplatit“ k odeslané platbě bez zbytečného přepínání mezi různými službami. Při zadávání převodu se vyplatí nespěchat: zkontrolovat příjemce, číslo účtu, částku a případné údaje k platbě ještě před potvrzením. Pohodlí telefonu neznamená, že se vyplatí přeskočit kontrolní krok.
Praktický scénář je rozdělení nákladů v domácnosti. Po nákupu potravin se podívám na účet, zjistím přesnou částku a pošlu druhé osobě její podíl, dokud mám účtenku i důvod platby ještě v hlavě. Oproti odkládání převodu na konec týdne tím snižuju riziko, že zapomenu, co jsem vlastně měl vyrovnat. A pokud platbu nepotřebuji provést hned, můžu si alespoň ujasnit, zda je můj rozpočet připravený na další plánovaný výdaj.
Užitečný návyk je také oddělit kontrolu od potvrzení. Nejdřív se podívám na účet a připravím údaje, potom si je jednou projdu jako celek a až nakonec úkon potvrdím. Tím získám výhodu rychlého mobilního vyřízení, ale neplatím za ni zbytečným rizikem překlepu. Je to drobný postup, který se hodí zejména tehdy, když platím ve spěchu nebo mě při zadávání někdo vyruší.
Předání mezi telefonem, druhou stranou a dalšími službami
Bankovní úkon nekončí stisknutím tlačítka. Druhá strana může potřebovat potvrzení, já si zase chci pamatovat, za co peníze odešly, a někdy navazuje platba na objednávku nebo osobní dohodu. Proto si předem připravím správné platební údaje a do poznámky si zvolím popis, podle kterého položku později poznám. Přesný popis je užitečnější než obecné označení typu „platba“, zvlášť když se k historii vracím po několika týdnech.
Jestli řeším převod s někým dalším, ověřím si údaje přímo u příjemce a nebudu předpokládat, že staré číslo účtu je stále správné. Mobilní aplikace zkracuje cestu k zadání, ale sama za mě nevyřeší nedorozumění mezi lidmi. Podobně u nákupu přes internet: nejdřív si ujasním, zda obchod očekává okamžitou platbu, nebo jiný způsob úhrady, a teprve pak otevřu bankovnictví. Takový handoff mezi obchodem a bankou je často místem, kde uživateli vznikne zmatek.
Po odeslání se vracím k historii účtu a kontroluji, že mám úkon správně zachycený. Pokud zároveň sleduji domácí rozpočet v tabulce nebo jiné aplikaci, právě zde nastává předání mezi bankou a mým vlastním systémem evidence. Není nutné přepisovat každou drobnost, ale u větších nebo opakovaných výdajů se vyplatí sladit záznamy, aby mi později neseděla bilance. Aplikaci tak vnímám jako místo, kde ověřím bankovní pohyb; osobní plánování si mohu dál přizpůsobit po svém.
Co z toho mám při pravidelném používání
Největší rozdíl oproti návštěvě pobočky nebo vyřizování všeho na počítači je pro mě dostupnost v okamžiku, kdy potřebuji něco ověřit. Nemusím čekat, až budu u pracovního stolu, abych zjistil, jestli už přišla platba. Pokud potřebuji jen zkontrolovat stav a pokračovat v běžném dni, telefon je přirozenější nástroj. Když jde o složitější finanční rozhodnutí, naopak mi vyhovuje zastavit se a projít si všechny podklady v klidu, případně zvolit jiný vhodný kontakt s bankou.
Aplikace je bezplatná a patří do kategorie financí. V obchodě má průměrné hodnocení 4,6 od zhruba 59 tisíc hodnotících a eviduje přibližně 13 tisíc recenzí. To může být užitečný orientační signál, ale pro mě je důležitější, zda konkrétní způsob používání odpovídá tomu, co od mobilního bankovnictví čekám. Počet hodnocení sám o sobě nezaručuje, že každému sedne rozhraní nebo že se každý úkon bude hodit do jeho osobního finančního workflow.
Aplikace je dostupná ve více než půl milionu instalací a v obchodě je vedena s věkovým hodnocením PEGI 3. Její vydání se datuje na 26. března 2012, takže nejde o novinku, která by se objevila teprve s nedávným rozmachem mobilních plateb. Historie produktu ovšem není důvod předpokládat, že každý uživatel najde vše přesně tam, kde to čeká. Při prvním používání bych si vyhradil chvíli na orientaci a důležité úkony si vyzkoušel bez časového tlaku.
Kde mobilní postup naráží
Telefon je pohodlný, ale ne vždy nejlepší prostředí pro pečlivou práci s penězi. Malá obrazovka ztěžuje porovnání delších údajů a psaní čísla účtu jednou rukou při chůzi je špatný nápad. Citlivé platby bych proto zadával vsedě a v klidu. Když je převod neobvykle vysoký, souvisí s důležitou smlouvou nebo vyžaduje ověření více dokumentů, počítač či přímý kontakt s bankou může být rozumnější volba.
Další třecí plocha je závislost na telefonu a připojení. Pokud mám vybitou baterii, slabý signál nebo zrovna nemám zařízení u sebe, pohodlný mobilní postup se přeruší. Je proto lepší nenechávat důležitou platbu na poslední chvíli jen proto, že ji „zařídím z mobilu“. U pravidelných závazků si raději hlídám termíny předem a počítám s tím, že řešení přes aplikaci není náhradou za plánování.
Také bych neočekával, že mobilní bankovnictví samo automaticky vyřeší celý osobní rozpočet. Přehled o účtu je výchozí bod, ale pro rozhodování o dlouhodobých cílech si možná budu chtít vést vlastní rozpis příjmů, výdajů a rezerv. Pokud hledám především specializovaný nástroj na společné plánování financí, investiční analýzu nebo detailní evidenci každého nákupu, může mi lépe vyhovět služba zaměřená právě na tuto oblast. Bankovní aplikace a rozpočtový nástroj mají odlišné role, i když se v některých každodenních situacích doplňují.
Komu bude sedět a kdy zvolit jinou cestu
mBank CZ bych doporučil člověku, který chce běžné bankovní záležitosti řešit průběžně z telefonu a nevadí mu věnovat pozornost kontrole údajů. Nejvíc ji oceníte, pokud často potřebujete ověřit pohyb na účtu, reagovat na platbu nebo mít banku dostupnou mimo domov. Dává smysl také lidem, kteří si chtějí zjednodušit drobné převody a nechtějí kvůli každé kontrole zapínat počítač.
Méně vhodná bude pro někoho, kdo nechce spravovat finance na telefonu, má obavy ze zadávání citlivých údajů na malé obrazovce nebo potřebuje rozsáhlou osobní podporu při každém úkonu. Neznamená to, že by mobilní bankovnictví nemělo smysl; jen je důležité vědět, kdy komfort převažuje a kdy je lepší využít pobočku, počítač nebo přímou konzultaci. U každodenních kontrol telefon obvykle vítězí rychlostí, u složitých případů může být vhodnější klidnější prostředí.
V porovnání s tradičním vyřizováním na pobočce nabízí aplikace praktičtější cestu k běžným úkonům, zatímco osobní jednání může být příjemnější, když potřebuji něco vysvětlit nebo probrat více souvislostí. Oproti čistě rozpočtovým aplikacím má bankovní nástroj jinou přednost: začíná u skutečného účtu a jeho pohybů. Pokud tedy chci hlavně vykonat nebo ověřit bankovní operaci, je to přirozenější volba než aplikace, která jen pomáhá zapisovat výdaje.
Celkově mi mBank CZ připadá jako rozumná volba pro každého, kdo chce mít běžné bankovnictví dostupné bez zbytečné cesty k počítači. Nejlepší výsledek přináší tehdy, když ji používám jako součást jednoduchého postupu: nejprve ověřit účet, potom připravit platbu, zkontrolovat údaje a nakonec se ujistit, že odpovídá tomu, co jsem chtěl vyřídit. Pokud mám na paměti její limity při složitějších úkolech a nespěchám u citlivých převodů, může mi ušetřit čas bez toho, abych zaměňoval pohodlí za bezstarostnost.
Co si připravit před prvním převodem
Ještě než začnu v telefonu cokoli potvrzovat, vyplatí se mít po ruce údaje, které jsem dostal od příjemce, a vědět, co má platba vyřešit. U pravidelného účtu si zkontroluji, zda pracuji s aktuálními instrukcemi, místo abych sáhl po staré zprávě nebo opsal číslo z neověřeného zdroje. Tohle není zvláštnost této aplikace, ale důležitý rozdíl mezi rychlým zadáním a správně provedeným převodem.
Po první orientaci si také zvolím jednoduchý osobní zvyk: kdy kontroluji účet a kdy řeším platby. Například krátká kontrola po příchodu domů může být praktičtější než opakované otevírání bankovnictví během dne. Méně časté, ale soustředěné používání omezuje rozptylování a usnadňuje všimnout si položky, která do obvyklého obrazu účtu nezapadá. Pokud potřebuji jednat ihned, samozřejmě se tímto režimem nemusím svazovat.
Každodenní scénář bez zbytečného přepínání
Představím si, že cestou z práce dostanu zprávu od spolubydlícího, že zaplatil společný nákup a posílá mi částku k vyrovnání. Nejdřív si ověřím, zda oznámení odpovídá tomu, co jsme se domluvili, a připravím si správný účet. Potom se podívám na vlastní zůstatek, zadám převod a před potvrzením ještě jednou porovnám částku i příjemce. Po dokončení si v historii ověřím, že jsem platbu skutečně odeslal; druhé osobě pak mohu dát vědět obvyklým komunikačním kanálem.
Právě tohle oddělení kroků mi připadá cennější než samotná rychlost. Zpráva od druhého člověka, bankovní příkaz a potvrzení mezi námi jsou tři různé části jedné domluvy. Když je nezaměním, je menší šance, že pošlu peníze na chybný účet nebo budu předpokládat, že druhá strana viděla něco, co jsem jí ještě nepotvrdil. Aplikace pomáhá s bankovní částí, ale komunikaci a ověření dohody stále řídím já.
Jak si vybrat mezi aplikací, webem a pobočkou
Pro krátkou kontrolu zůstatku nebo běžný převod je telefon obvykle nejpohodlnější, protože ho mám u sebe a nemusím si hledat pracovní místo. Pokud ale potřebuji vedle sebe porovnat delší dokumenty, projít více informací nebo se na rozhodnutí soustředit, větší obrazovka počítače mi může dát lepší přehled. Pobočku či přímý rozhovor bych si nechal pro situace, kdy je důležité vysvětlit okolnosti a nechci vše řešit jen samostatně v aplikaci.
Podobně je dobré rozlišit, zda hledám bankovní nástroj, nebo osobní finanční plánovač. Historie účtu pomáhá ověřit skutečné pohyby, ale sama o sobě nemusí odpovídat na otázky typu „kolik si můžu dovolit utratit příští měsíc?“ nebo „jak rozdělíme společné výdaje v domácnosti?“. Pro takové rozhodování si mohu vést vlastní rozpočet a aplikaci používat jako zdroj bankovních údajů, ne jako jedinou autoritu pro plánování.
Užitečné je také nespoléhat na telefon jako na jedinou cestu ke všem důležitým záležitostem. Když se blíží termín platby, připravím se s předstihem a ověřím, že mám zařízení i připojení k dispozici. Tím se vyhnu nepříjemnému rozhodování na poslední chvíli, kdy mě slabý signál nebo vybitá baterie tlačí k chybě. Pohodlí mobilního bankovnictví podle mě funguje nejlépe jako průběžná možnost, ne jako omluva pro odkládání povinností.
Moje závěrečné doporučení
Pokud zvažujete instalaci, položil bych si jednoduchou otázku: chci hlavně rychle ověřovat a vyřizovat běžné bankovní věci, nebo potřebuji osobní vedení a podrobné plánování? V prvním případě dává mobilní přístup smysl; ve druhém může být lepší kombinovat bankovní aplikaci s počítačem, rozpočtovým nástrojem nebo rozhovorem s bankou. Rozhodující není, zda je telefon modernější, ale zda mi daný způsob pomáhá jednat přesně a v klidu.
Za sebe bych mBank CZ bral jako praktickou každodenní cestu k běžnému bankovnictví, nikoli jako náhradu každého finančního nástroje nebo osobního kontaktu. Nejvíc z ní vytěžím, když nejdřív ověřím situaci, pečlivě připravím údaje a až potom potvrdím úkon. Pokud vám takový postup vyhovuje a chcete mít bankovní záležitosti dostupné v telefonu, je to rozumná volba; jestli vám malá obrazovka nebo samostatné vyřizování nesedí, zvolil bych pro důležitější věci jinou cestu.
Časté dotazy
Co je mBank CZ a k čemu aplikace slouží?
mBank CZ je mobilní bankovní aplikace pro klienty české mBank. Umožňuje přihlásit se k účtu a spravovat běžné bankovní záležitosti z telefonu, například kontrolovat zůstatek a historii transakcí, zadávat platby nebo spravovat platební karty. Konkrétní dostupné funkce se mohou lišit podle typu účtu, nastavení a aktuální verze aplikace.
Jak se do aplikace mBank CZ přihlásím a co potřebuji k její aktivaci?
Pro používání aplikace je potřeba mít účet u mBank a projít přihlášením či aktivací podle pokynů banky. Při prvním nastavení může být nutné ověřit totožnost a propojit aplikaci s vaším účtem; následné přihlášení může podporovat bezpečnostní prvky telefonu, například biometrické ověření, pokud je zařízení i aplikace umožňují. Přesný postup se může měnit, proto se řiďte aktuálními instrukcemi mBank.
Je používání mBank CZ bezpečné a jak aplikace chrání moje údaje?
Bankovní aplikace pracuje s citlivými informacemi, proto je důležité používat pouze oficiální verzi staženou z důvěryhodného obchodu a chránit telefon zámkem obrazovky. Přihlašovací údaje nikomu nesdělujte a pečlivě kontrolujte výzvy k potvrzení plateb či jiných operací. Dostupné bezpečnostní mechanismy závisí na zařízení, nastavení účtu a aktuálních pravidlech banky; při podezřelé aktivitě kontaktujte mBank oficiální cestou.
Lze přes mBank CZ zadávat platby a spravovat platební kartu?
Aplikace je určena také k vyřizování běžných bankovních úkonů, mezi které mohou patřit platby a správa platebních karet. Dostupnost konkrétních možností, například nastavení limitů nebo dočasného zablokování karty, se může odvíjet od typu karty, účtu a verze aplikace. Před potvrzením transakce vždy zkontrolujte částku i údaje příjemce a případné poplatky ověřte v aktuálním sazebníku mBank.
Je mBank CZ zdarma a na jakých telefonech ji lze používat?
Samotné stažení aplikace může být bez poplatku, ale případné náklady na vedení účtu, platby, výběry či další bankovní služby se řídí podmínkami a sazebníkem mBank, nikoli pouze aplikací. Kompatibilita závisí na operačním systému, modelu zařízení a požadavcích uvedených v obchodě s aplikacemi. Před instalací proto zkontrolujte aktuální podporovanou verzi Androidu nebo iOS a také volné místo v telefonu.