Raiffeisen bankovnictví
4,8FinanceAktualizováno 7. října 2026
Snímky obrazovky
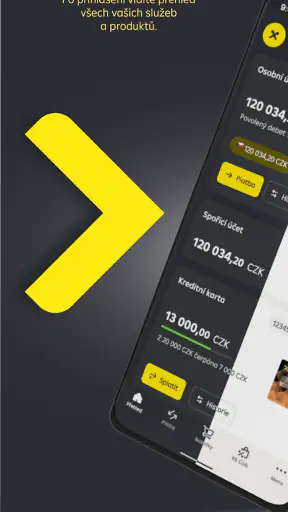
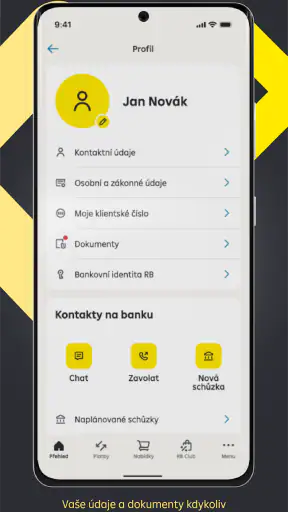
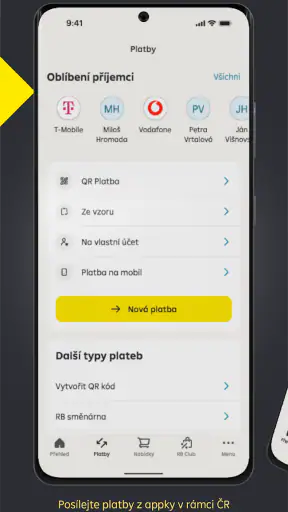
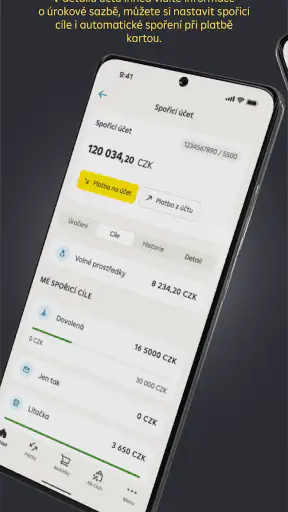
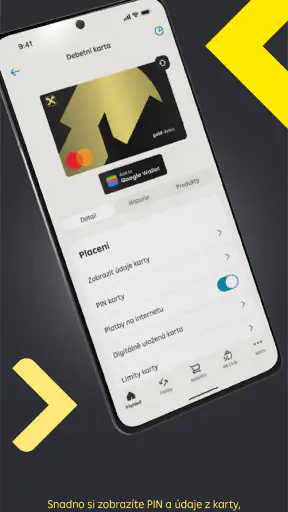
Výhody
- Přehledné rozhraní usnadňuje orientaci v účtech a platbách.
- Platby lze potvrdit biometricky nebo bezpečnostním prvkem v aplikaci.
- Umožňuje spravovat karty
- například je dočasně zablokovat.
- Notifikace pomáhají průběžně sledovat pohyby na účtu.
- V aplikaci lze vyhledat bankomaty a pobočky Raiffeisenbank.
Nevýhody
- Pro používání je nutné mít účet u Raiffeisenbank.
- Některé funkce vyžadují aktivaci a nastavení bezpečnostního ověření.
- Při výpadku internetu nemusí být dostupné aktuální údaje ani platby.
- Rozhraní a nabídka funkcí se mohou po aktualizaci změnit.
- Nastavení oznámení může vyžadovat úpravu oprávnění telefonu.
 Analýza od Mobexer
Mobilní bankovnictví beru jako nástroj, který má být po ruce ve chvíli, kdy potřebuji rychle zkontrolovat účet nebo vyřídit běžnou platbu, ne jako další aplikaci, ve které musím dlouze hledat. Raiffeisen bankovnictví je finanční aplikace od Raiffeisenbank, a.s., určená především lidem, kteří chtějí obsluhovat své bankovní záležitosti z telefonu. Při rozhodování je ale dobré rozlišit dvě věci: aplikace může zpříjemnit přístup k účtu, sama o sobě však nezmění podmínky banky ani nenahradí každou situaci, kterou člověk řeší s bankéřem.
Pro každodenní kontrolu, ne pro každou finanční potřebu
Nejlépe si umím představit její využití v krátkých okamžicích, kdy potřebuji ověřit stav účtu nebo si udělat pořádek v tom, co už odešlo a co ještě čeká. Když například ráno před cestou na nákup zkontroluji zůstatek a večer se podívám na pohyby, získám praktický přehled bez toho, abych z každé transakce dělal samostatný úkol. Pro člověka, který má účet u Raiffeisenbank a chce ho obsluhovat hlavně z mobilu, je takový rytmus přirozený.
Zároveň bych si předem ujasnil, co od bankovní aplikace čekám. Její hlavní smysl je přístup ke službám konkrétní banky, ne nezávislé spojení všech mých financí do jednoho místa. Pokud chci především sledovat výdaje napříč několika bankami, plánovat domácí rozpočet podle vlastních kategorií nebo porovnávat dlouhé období, může mi lépe posloužit samostatný rozpočtový nástroj. Mobilní bankovnictví a rozpočtová aplikace mohou fungovat vedle sebe, ale jejich úkoly nejsou totožné.
Jaká je aplikace dnes a komu sedne
V současné verzi 6.10.0 působí Raiffeisen mobilní bankovnictví jako zavedený doplněk služeb banky, nikoli jako samostatná finanční platforma pro každého. Pro klienta Raiffeisenbank dává největší smysl mít bankovní přístup přímo v telefonu a používat jej pro každodenní kontrolu financí. Pokud u této banky účet nemáte, samotná instalace vám užitečný přístup k bankovnictví nezařídí.
V obchodě má hodnocení 4,8 z pěti na základě zhruba 148 tisíc hodnocení a přes 20 tisíc textových recenzí. Aplikace má více než milion instalací a je zdarma; věkové označení je PEGI 3. Čísla naznačují široké používání, ale neříkají, zda bude vyhovovat právě vašemu způsobu práce s penězi. U bankovní aplikace bych vedle obecné obliby sledoval hlavně to, zda se mi v ní rychle daří najít informace, které potřebuji, a zda mi její způsob přihlašování vyhovuje.
V běžném dni je praktické mít možnost podívat se na účet bez zapínání počítače. Před cestou do obchodu si například ověřím, zda mám dostatek prostředků, a po nákupu zkontroluji, že se platba promítla. Takový postup je jednoduchý, ale má i užitečný návykový efekt: krátké kontroly mohou pomoci zachytit nečekaný pohyb dřív, než se z něj stane problém. Neznamená to však, že bych doporučil kontrolovat účet po každé drobnosti; pro většinu lidí stačí pravidelný rytmus, který odpovídá jejich rozpočtu.
Co znamená vývoj aplikace pro dlouhodobé uživatele
Aplikace vyšla 26. listopadu 2012 a současné vydání nese číslo 6.10.0. To jsou konkrétní body jejího vývoje, nikoli důkaz, že každá novější verze přinesla určitou funkci nebo že se rozhraní změnilo právě způsobem, který by vyhovoval každému. U bankovnictví se navíc vyplatí hodnotit vývoj opatrně: důležitější než samotné číslo verze je, zda po aktualizaci dál spolehlivě zvládám své obvyklé úkony.
Pro stávajícího klienta je nejpraktičtější zachovat si po aktualizacích jednoduchou kontrolní rutinu. Ověřit, že se lze přihlásit, najít účet a dostat se k běžným operacím, zabere chvíli a může předejít nepříjemnému překvapení ve chvíli, kdy potřebuji něco vyřídit rychle. Pokud aplikaci používám denně, všímám si také toho, zda se mi nezměnilo umístění často používaných částí. Když se orientace zkomplikuje, pomůže projít nabídku v klidu, ne až u pokladny nebo před odjezdem.
Verzi 8.0 jako minimální požadavek operačního systému je dobré vzít v úvahu ještě před instalací. U staršího telefonu bych nejprve zkontroloval verzi systému a dostupné místo, místo abych počítal s tím, že aplikace poběží na jakémkoli zařízení. Samotná kompatibilita také nezaručuje stejně pohodlné používání na každém telefonu. Pokud je zařízení zastaralé nebo se potýká s nestabilitou, banka v mobilu nemusí být nejjistější cestou pro naléhavé platby.
Jak si připravit bezpečný a pohodlný pracovní postup
U bankovní aplikace je podle mě důležitá nejen samotná funkčnost, ale i prostředí, ve kterém s ní zacházím. Před přihlášením si ověřím, že mám telefon pod kontrolou a že citlivé údaje nezadávám tak, aby je mohl snadno zahlédnout někdo vedle mě. Pokud zařízení půjčuji dalším lidem, nenechával bych bankovní přístup otevřený a po dokončení práce bych telefon zamkl. Je to drobná rutina, která nezabere čas, ale pomáhá oddělit pohodlný přístup od zbytečného rizika.
Užitečný je také plán pro situace, kdy telefon není po ruce. Když cestuji nebo čekám důležitou platbu, předem si promyslím, zda mám k dispozici jinou cestu k bankovnictví. Tím neříkám, že s aplikací musí být problém; spíš beru vážně její přirozenou závislost na zařízení. Pokud se telefon vybije, ztratí nebo přestane fungovat, pohodlný mobilní přístup není k dispozici. Uživatel, který přesouvá většinu bankovních úkonů do mobilu, by proto neměl zapomenout na záložní možnost.
Pracovní postupy, které z mobilního bankovnictví vytěží víc
Jednou z nejlepších zásad je vyřizovat platbu v klidné chvíli a před potvrzením si znovu projít příjemce, částku a zvolený účet. Telefon sice zkracuje cestu od nápadu k odeslání peněz, ale právě rychlost svádí k tomu, že člověk potvrdí něco bez pečlivé kontroly. U opakovaných plateb se vyplatí věnovat zvláštní pozornost tomu, zda se nezměnil příjemce nebo částka; u jednorázového převodu je zase rozumné ověřit údaje nezávisle na zprávě, která platbu požaduje.
Další praktický přístup je používat mobilní bankovnictví jako místo pro průběžnou kontrolu, ne jako jediný nástroj finančního plánování. Jednou týdně si mohu projít pohyby a porovnat je s vlastním rozpočtem, zatímco složitější plánování si nechám na dobu, kdy mám větší obrazovku a více času. Tím se vyhnu tomu, že budu dělat důležitá rozhodnutí ve spěchu mezi jinými úkoly. Mobil se hodí k rychlému přehledu; dlouhé porovnávání výdajů bývá pohodlnější na počítači nebo v osobním rozpočtovém nástroji.
Ještě jeden užitečný návyk je rozdělit si kontrolu financí podle účelu. Rychlé ověření zůstatku zvládnu průběžně, ale kontrolu pravidelných výdajů a plánovaných plateb si raději vyhradím na klidnější chvíli. Když si například všimnu pohybu, který neumím hned zařadit, neřeším ho ukvapeně jen proto, že mám telefon v ruce. Nejprve si ověřím, zda souvisí s nedávným nákupem nebo předplatným, a teprve potom zvolím další krok. Tak se mobilní přehled nestane zdrojem zbytečné nervozity.
Kde jsou limity a kdy zvolit jiný způsob
Největší omezení je zároveň zřejmé: aplikace je určená pro bankovnictví Raiffeisenbank. Pokud vybírám banku teprve teď, neměl bych se rozhodovat jen podle pohodlí mobilního rozhraní. Stejně důležité jsou podmínky účtu, poplatky, dostupnost služeb a to, zda mi vyhovuje celkový vztah s bankou. K tomu patří i otázka, jaké záležitosti lze pohodlně vyřídit na dálku a kdy budu potřebovat jiný kanál.
Mobilní rozhraní také není ideální pro každého. Člověk, který nerad zadává citlivé údaje na telefonu, má starší zařízení nebo potřebuje často pracovat s více informacemi současně, může dávat přednost internetovému bankovnictví na počítači. To je běžná alternativa zejména pro delší práci s financemi a pro chvíle, kdy chci mít přehlednější pracovní prostor. Pro rychlou kontrolu účtu je naopak telefon obvykle přirozenější volba.
Další tření může vzniknout ve chvíli, kdy telefon sdílím s někým z rodiny nebo jej používám v prostředí, kde nemám soukromí. Bankovní aplikace patří k citlivým nástrojům, takže je rozumné používat vlastní zabezpečené zařízení a nenechávat přístup otevřený v dosahu dalších lidí. Nejde jen o technickou ochranu; záleží také na každodenním návyku, například nepřihlašovat se ve spěchu na veřejném místě a po dokončení práce telefon zamknout.
Pokud potřebuji vyřešit neobvyklou nebo složitou situaci, mobilní aplikaci bych nepovažoval za náhradu lidské podpory. Rychlý přístup je výhoda, ale ne každá otázka se dá vyřešit pouhým procházením obrazovek. V takovém případě je lepší využít odpovídající kontaktní cestu banky, než opakovaně zkoušet různé volby a riskovat chybný krok. Praktický úsudek je tady důležitější než snaha udělat úplně všechno z telefonu.
Jak obstojí vedle obvyklých alternativ
Ve srovnání s přístupem přes web nabízí bankovní aplikace hlavně pohodlí při krátkých úkonech. Telefon mám často u sebe, takže kontrola účtu nebo rychlé ověření pohybu nevyžaduje hledat počítač. Webové bankovnictví zase může být příjemnější pro delší práci, zejména když potřebuji porovnávat více údajů nebo si současně vést vlastní poznámky. Tyto dvě cesty se proto spíš doplňují, než aby jedna za všech okolností nahrazovala druhou.
Oproti samostatným aplikacím na rozpočet má bankovní aplikace jinou úlohu: stojí blízko účtu a běžné správě peněz, zatímco rozpočtový nástroj může lépe vyhovovat lidem, kteří chtějí plánovat výdaje napříč více účty nebo si nastavovat vlastní kategorie. Pro klienta, který chce hlavně obsluhovat služby své banky, bývá jednodušší držet se její aplikace. Pokud je pro mě zásadní souhrnný pohled na finance u několika poskytovatelů, potřebuji si nejprve ověřit, zda mi zvolený nástroj takové propojení skutečně nabídne; nebudu to automaticky předpokládat od bankovní aplikace.
Je také dobré rozlišovat mezi pohodlím a nezávislostí. Používáním aplikace získávám pohodlnější přístup k bankovnictví konkrétního poskytovatele, nikoli univerzální peněženku, která by sama vyřešila všechny finanční potřeby. Proto bych ji doporučil člověku, který je klientem Raiffeisenbank a chce banku obsluhovat z telefonu, ale ne někomu, kdo hledá neutrální nástroj pro správu účtů u různých institucí.
Co bych si rozmyslel před instalací i po ní
Před instalací bych si ujasnil tři věci: zda jsem klientem banky, zda moje zařízení splňuje systémový požadavek a zda chci bankovnictví řešit hlavně z telefonu. Aplikace je bezplatná, takže rozhodování není o ceně za stažení, ale o tom, jestli mi její role v každodenní správě financí dává smysl. U bankovní služby je zároveň podstatnější bezpečné zacházení s přístupem než samotná rychlost instalace.
Po zprovoznění bych si nejprve osvojil jen běžné postupy, které skutečně potřebuji, a teprve potom procházel další části aplikace. Je to rozumnější než hned hledat všechny možné možnosti, které možná nikdy nevyužiji. Při první platbě bych věnoval zvláštní pozornost kontrole údajů a po změně telefonu bych si předem ověřil, že mám připravený způsob, jak přístup obnovit nebo znovu nastavit. Tato opatrnost je užitečná u každého bankovnictví, ale zvlášť důležitá tam, kde se člověk spoléhá na telefon jako na hlavní přístupovou cestu.
Při hodnocení dalších aktualizací bych sledoval především praktický dopad na své běžné úkony: zda se do aplikace dostanu bez zbytečných komplikací, zda rychle najdu potřebné části a zda změny nenarušují rutinu, na kterou jsem zvyklý. Číslo nové verze samo o sobě neříká, co se změnilo ani zda je změna pro každého lepší. U dlouhodobě používané bankovní aplikace má pro mě větší cenu předvídatelnost a srozumitelnost než novinka, kterou bych využil jen výjimečně.
Pro koho ji doporučuji
Raiffeisen bankovnictví bych doporučil především klientovi Raiffeisenbank, který chce mít své bankovní záležitosti dostupné v telefonu a oceňuje možnost vyřídit běžnou kontrolu bez počítače. Dává smysl také lidem, kteří si pravidelně hlídají pohyby na účtu a jsou ochotni věnovat pozornost zabezpečení i pečlivému potvrzování plateb. Naopak bych sáhl po webové cestě nebo jiném nástroji, pokud často pracuji s více bankami, chci detailní rozpočtování napříč účty nebo se na telefonu při správě peněz necítím dobře.
Můj celkový dojem je tedy příznivý, ale praktický, nikoli bezvýhradný. Zavedená aplikace s hodnocením 4,8 a více než milionem instalací působí jako relevantní mobilní cesta pro klienty své banky; samotná popularita však nemůže rozhodnout za mě. Pokud už služby Raiffeisenbank využívám, vyzkoušel bych ji jako každodenní doplněk a ponechal si rozumnou záložní možnost. Jestli hledám hlavně nezávislý správce financí nebo mě telefon při citlivých operacích znervózňuje, její hlavní přednost — přístup k bankovnictví přímo v mobilu — pro mě nemusí být dostatečným důvodem.
Časté dotazy
Co je aplikace Raiffeisen bankovnictví a co v ní mohu dělat?
Raiffeisen bankovnictví je mobilní aplikace pro správu účtů a dalších služeb Raiffeisenbank. Podle toho, jaké produkty máte sjednané, v ní můžete kontrolovat zůstatky a pohyby, zadávat platby, spravovat platební karty nebo procházet přehled svých financí. Dostupnost jednotlivých funkcí se může lišit podle typu účtu, nastavení a aktuální verze aplikace.
Jak se do aplikace přihlásím a co potřebuji k její aktivaci?
Pro používání aplikace budete potřebovat účet nebo jiný podporovaný produkt Raiffeisenbank a přístupové údaje či aktivační postup stanovený bankou. Při prvním nastavení se může vyžadovat ověření totožnosti a vytvoření bezpečnostního způsobu přihlášení. Konkrétní kroky se mohou měnit; řiďte se proto pokyny v aplikaci nebo na oficiálních stránkách banky a nikdy nikomu nesdělujte své přihlašovací údaje ani ověřovací kódy.
Je používání aplikace Raiffeisen bankovnictví bezpečné?
Aplikace slouží k přístupu k citlivým bankovním informacím, proto věnujte pozornost zabezpečení telefonu i samotného přihlášení. Používejte zámek obrazovky, aktualizujte operační systém a instalujte aplikaci pouze z důvěryhodného obchodu nebo oficiálního zdroje banky. Banka po vás po telefonu, e-mailu ani zprávou nemá chtít, abyste jí sdělili heslo, PIN nebo jednorázový ověřovací kód.
Lze přes aplikaci zadávat platby a spravovat platební kartu?
Aplikace může umožňovat zadávání a kontrolu plateb i správu vybraných nastavení karty, například podle toho, jaký účet a kartu u banky používáte. Před potvrzením platby vždy pečlivě zkontrolujte částku a údaje příjemce; případné ověření se řídí bezpečnostními pravidly banky. Rozsah funkcí, limity a dostupné typy transakcí se mohou lišit, takže aktuální podmínky ověřte přímo v aplikaci nebo u Raiffeisenbank.
Co dělat, když aplikace nefunguje nebo zapomenu přihlašovací údaje?
Nejdříve zkontrolujte připojení k internetu a ověřte, zda máte nainstalovanou aktuální verzi aplikace. Pokud potíže přetrvávají, zkuste telefon restartovat a využít nápovědu či oficiální podporu Raiffeisenbank. Při zapomenutých údajích postupujte přes bezpečné možnosti obnovy nabízené bankou; nezkoušejte opakovaně náhodné kombinace a nesdílejte údaje s osobou, která se vydává za pracovníka podpory.