PaysafeCard-předplacené platby
4,6FinanceAktualizováno 7. října 2026

Snímky obrazovky
Výhody
- Platíte online bez zadávání údajů o platební kartě.
- Předplacený kredit pomáhá hlídat výdaje.
- Kredit lze využít u řady podporovaných online obchodníků.
- K placení předplaceným kódem není nutný bankovní účet.
- Aplikace umožňuje kontrolovat zůstatek na PaysafeCard účtu.
Nevýhody
- Předplacené kódy nemusí přijímat všichni obchodníci.
- Limity a poplatky se mohou lišit podle způsobu použití.
- Zůstatek na účtu může po delší neaktivitě podléhat poplatkům.
- Vrácení peněz za nákup může být složitější než u karty.
- Ztracený nebo prozrazený kód může být obtížné získat zpět.
 Analýza od Mobexer
Když platím na internetu, nechci pokaždé zadávat údaje ke kartě, kterou používám na běžné nákupy. Právě v takové situaci mi dává PaysafeCard smysl: jde o finanční aplikaci spojenou s předplacenými platbami, nikoli o univerzální bankovní aplikaci. Její užitečnost závisí hlavně na tom, zda obchod, ve kterém nakupuji, tuto platební metodu přijímá a zda mi vyhovuje předem oddělit částku určenou na online útratu.
U podobné služby si předem ujasňuji, co pro mě znamená důvěra: nejen zda platba projde, ale také zda rozumím tomu, jak ji zahajuji, kde potvrzuji částku a jaké údaje při tom zadávám. Samotná oddělená platební cesta může být praktická, není však náhradou za kontrolu obchodníka ani za obezřetné zacházení s účtem. Proto ji posuzuji jako konkrétní nástroj pro určité nákupy, nikoli jako automatické řešení všech rizik online placení.
PaysafeCard vyvíjí paysafecard.com Wertkarten GmbH. Aplikace je zdarma, má průměrné hodnocení 4,6 z přibližně 199 tisíc hodnocení a přesahuje 10 milionů instalací. To ukazuje, že nejde o okrajový nástroj, ale samo o sobě to není záruka, že bude vhodná pro každý způsob placení. Při rozhodování bych se soustředil na vlastní nákupní návyky a na podmínky konkrétního obchodníka.
Co od předplaceného placení čekat
Jiný přístup než běžná platební karta
Hlavní rozdíl oproti debetní nebo kreditní kartě je v tom, že předplacený způsob placení pomáhá oddělit peníze určené na online nákupy od zbytku osobních financí. Pro někoho je to praktická hranice: stanoví si částku, kterou chce utratit, a při platbě nepoužívá přímo kartu propojenou s každodenním účtem. Nejde však o náhradu bankovního účtu ani o důvod předpokládat, že každá internetová stránka tuto možnost nabídne.
V mém pohledu je právě tato jasná role největší předností i omezením. Pokud často platíte u obchodníků, kteří PaysafeCard přijímají, může být oddělená platební cesta pohodlná. Jestli chcete jednu kartu použitelnou téměř všude, s přímým přehledem o bankovním zůstatku a bez dalšího kroku před nákupem, obvykle bude praktičtější vaše běžná karta nebo jiná platební služba, kterou daný obchod podporuje.
Aplikace patří do financí a její věková klasifikace je PEGI 3. To je údaj o obsahovém zařazení, ne doporučení svěřit dětem samostatnou kontrolu nad nákupy. U předplacených plateb je stále potřeba rozumět tomu, kolik lze utratit, na jakém webu člověk platí a jaké údaje při používání zadává.
Kdy se její princip hodí v běžném životě
Představte si, že si chcete koupit digitální obsah nebo zaplatit službu na webu, který tuto metodu podporuje, ale nechcete při tom použít hlavní platební kartu. PaysafeCard může být v takovém případě užitečnou alternativou. Před nákupem si ověřte, zda obchod metodu skutečně nabízí, zda částka odpovídá tomu, co máte k dispozici, a zda rozumíte případným podmínkám platby. Tím se vyhnete nepříjemnému překvapení až v posledním kroku objednávky.
Užitečný je také postup pro chvíli, kdy nákup neproběhne podle očekávání. Neopakoval bych platbu hned několikrát jen proto, že se obrazovka po potvrzení neaktualizovala. Nejprve zkontroluji, zda obchod objednávku eviduje, zda se změnil dostupný zůstatek nebo stav platby a jaké potvrzení se zobrazilo. U digitálního obsahu může rychlé opakování vést k tomu, že člověk řeší více pokusů místo jedné nejasné transakce. Jde o jednoduchou prevenci, která se hodí bez ohledu na zvolenou platební metodu.
Praktický tip: nerozhodujte se podle toho, že obchodník má obecně „bezpečné platby“, ale podle konkrétních možností zobrazených při dokončení objednávky. U každé předplacené metody je dostupnost na straně obchodníka klíčová. Pokud PaysafeCard v seznamu není, aplikace sama z ní kompatibilní způsob placení neudělá; v takové situaci je rozumnější zvolit jinou metodu, kterou obchod nabízí.
Další užitečný návyk je zacházet s předplacenou částkou jako s rozpočtem, ne jako s penězi navíc. Když si například vyhradíte určitou částku na online nákupy, pomůže vám to nepřekročit vlastní limit. Současně je dobré před potvrzením zkontrolovat, zda kupujete správnou věc a zda se částka shoduje s cenou na stránce obchodníka. Tato kontrola je důležitá i tehdy, když samotné placení působí rychle.
Důvěra stojí na ověřování, ne na dojmu
U finanční aplikace bych si nedělal závěr o ochraně soukromí jen podle vzhledu nebo známosti značky. Při instalaci a používání věnuji pozornost tomu, jaká oprávnění telefon skutečně požaduje, co aplikace vysvětluje o práci s údaji a jaké volby nabízí v účtu. Pokud se objeví žádost, jejíž smysl mi není jasný, raději ji nejprve prověřím, místo abych ji automaticky povolil.
Stejný přístup se hodí při platbě. Zkontroluji, že jsem na očekávané stránce obchodníka, že částka odpovídá objednávce a že zvolená platební metoda je správná. Předplacený způsob může oddělit nákup od běžné karty, ale nenahrazuje pozornost vůči falešným stránkám, chybným částkám ani neznámým prodejcům. Nejdůležitější je vědět, komu platím a jakou částku potvrzuji.
U účtů používaných k placení se vyplatí projít dostupná nastavení a seznámit se s možnostmi správy přístupu. Konkrétní ovládací prvky se mohou lišit podle verze a prostředí, proto bych nespoléhal na předpoklad, že určitá funkce existuje, aniž bych ji viděl přímo v aplikaci. Když telefon používá více lidí, je zvlášť rozumné chránit jeho odemykání a nenechávat platební údaje volně přístupné.
Rozhodující otázka pro důvěru není jen „co aplikace umí“, ale také „co právě potvrzuji“. Při registraci či přihlášení si proto čtu popisky u jednotlivých kroků a nepřeskakuji je automaticky. Jestli se něco výrazně liší od očekávaného postupu, je lepší nákup přerušit a ověřit si situaci, než posílat další údaje ve spěchu. U finančních nástrojů je pár vteřin kontroly rozumnou součástí používání, ne zbytečným zdržením.
Co si promyslet při práci s údaji
Nejcitlivější chvíle nastávají při registraci, přihlašování a samotném placení. V těchto okamžicích si všímám, jaké informace po mně aplikace nebo obchodník chce, zda požadavek souvisí s tím, co právě dělám, a zda rozumím tomu, komu údaje předávám. Když se platební cesta změní nebo mě stránka přesměruje na neznámé místo, nepokračuji automaticky jen proto, že chci nákup rychle dokončit.
Je také dobré rozlišovat mezi tím, co aplikace umožňuje, a tím, co musí zajistit uživatel. Předplacený charakter může pomoci omezit, kolik prostředků je vyhrazeno pro online útratu, ale bezpečný nákup stále závisí na opatrnosti při výběru obchodníka a na ochraně přístupových údajů. Pokud platíte za předplatné, ověřte si navíc podmínky jeho obnovování přímo u poskytovatele služby. Samotný výběr platební metody neznamená, že se automaticky mění podmínky předplatného.
To je jeden z důvodů, proč PaysafeCard neberu jako řešení všech obav z internetových plateb. Pro občasný nákup u podporovaného obchodníka může být oddělení útraty užitečné. Pro pravidelné platby, u nichž potřebuji snadno spravovat obnovování nebo řešit reklamaci přes svou banku, může být vhodnější karta či jiná služba s nástroji, které pro daný účel běžně používám.
V každodenním scénáři si například předem určím rozpočet na digitální nákup, při objednávce ověřím, že se metoda zobrazuje mezi možnostmi, a porovnám konečnou částku s tím, co jsem čekal. Jestli jde o opakovanou službu, nejdřív zjistím, jak poskytovatel účtuje další období a jak se případné obnovení spravuje. Takto se vyhnu častému omylu: předpokladu, že výběr předplaceného způsobu sám vyřeší budoucí platby nebo zrušení služby.
Možnosti uživatele a každodenní tření
Největší kontrolu podle mě získáte ještě před otevřením aplikace: rozhodnete se, zda tuto metodu chcete použít, ověříte její dostupnost u obchodníka a stanovíte si rozumný limit. Při nákupu pak zkontrolujete konečnou částku a potvrzení. Tento postup je jednoduchý, ale důležitý, protože předplacená platba dává největší smysl tehdy, když uživatel vědomě řídí výši útraty, místo aby ji považoval za bezmyšlenkovitou náhradu karty.
Určitým třením je nutnost přizpůsobit se tomu, kde je metoda přijímaná, a pamatovat na zůstatek či dostupnou částku pro konkrétní nákup. Když platíte často na různých místech, může být pohodlnější karta, kterou přijímá širší okruh obchodníků. Pokud naopak chcete rozdělit online výdaje od běžných nákupů, může vám tento dodatečný krok připadat jako užitečná disciplína, ne jako překážka.
Často se nabízí otázka, zda aplikace nahradí bankovní účet. Já bych s tím nepočítal: předplacené placení řeší jiný problém než vedení běžných financí. Stejně tak není správné předpokládat, že s ní zaplatíte všude, kde lze použít platební kartu. Rozhodující je nabídka konkrétního obchodníka. A pokud vás zajímá, zda je pro vás vhodná, nejlepší první test je ověřit její dostupnost u služby, kterou skutečně plánujete zaplatit, nikoli měnit celý způsob placení předem.
Komu ji doporučím a komu ne
PaysafeCard bych doporučil člověku, který chce mít samostatnou možnost pro online útratu, nakupuje u podporovaných obchodníků a ocení předplacený přístup místo přímého použití běžné karty. Může se hodit i tomu, kdo si chce lépe hlídat rozpočet na digitální nákupy a je ochotný předem ověřit, zda jeho vybraný obchod tuto možnost přijímá.
Naopak bych ji nevolil jako jedinou platební metodu pro každodenní život, pokud potřebuji univerzální přijímání, přímé napojení na běžný účet nebo pohodlnou správu všech pravidelných plateb na jednom místě. Opatrný bych byl také v případě, že se mi nechce kontrolovat obchodníka, dostupnou částku a podmínky nákupu. V takovém případě může být vhodnější obvyklá karta nebo jiná metoda, kterou konkrétní web podporuje a které důvěřuji.
Oproti běžné kartě tu vnímám jasný kompromis: karta bývá pro každodenní nákupy přímočařejší, zatímco předplacená možnost může lépe vyhovovat někomu, kdo chce oddělený limit na vybrané online výdaje. Oproti běžné bankovní aplikaci je rozdíl ještě zásadnější, protože ta obvykle slouží k širší správě osobních financí. Nevybíral bych tedy podle toho, která aplikace působí obecně „lepší“, ale podle konkrétního úkolu. Pokud je prioritou široká přijatelnost, volil bych kartu; pokud je prioritou samostatná cesta pro podporovaný nákup, tato aplikace může dávat smysl.
Aplikace je k dispozici zdarma, její současná verze je 26.17.0 a vyžaduje systém alespoň ve verzi 9. Vydána byla 10. ledna 2013 a má kolem 4,1 tisíce textových recenzí; vedle vysokého počtu uživatelů jde o užitečný kontext, nikoli o náhradu vlastního posouzení. Já bych před používáním prošel aktuální nastavení, požadovaná oprávnění a dostupné možnosti účtu přímo ve svém zařízení.
Střízlivý závěr před instalací
Pro mě je PaysafeCard nejpřesvědčivější jako cílený nástroj: použít ji tam, kde ji obchodník přijímá, a tam, kde mi dává smysl oddělit nákup od hlavní karty. Její hodnota nespočívá v tom, že by odstranila všechna rizika nebo zjednodušila každou platbu, ale v možnosti zvolit jinou cestu pro konkrétní online výdaj.
Pokud vám tento způsob placení vyhovuje, začněte jedním běžným nákupem a před potvrzením pečlivě zkontrolujte obchodníka i částku. Jestli naopak hledáte široce použitelnou každodenní kartu nebo nástroj pro správu všech financí, raději zůstaňte u služby, která přesně tyto potřeby pokrývá. To je podle mě nejférovější způsob, jak posoudit aplikaci: ne podle slibu univerzálnosti, ale podle toho, zda její předplacený přístup řeší váš konkrétní nákupní scénář.
Pro první použití bych si připravil jednoduchou kontrolu: zda obchod metodu přijímá, zda částka odpovídá objednávce a zda mám jasno v případných dalších platbách. Pokud některý bod nesedí, nákup bych odložil nebo zvolil jinou možnost. Tento přístup nepřidává složitost, ale pomáhá zachovat hlavní výhodu předplaceného placení — vědomě zvolenou hranici pro konkrétní online útratu.
Časté dotazy
Co je PaysafeCard a jak funguje předplacená platba?
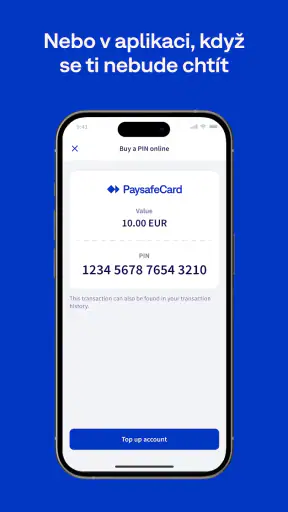
PaysafeCard je předplacený způsob placení, který při nákupu obvykle nevyžaduje zadání údajů o platební kartě. Nejprve si pořídíte poukaz s PIN kódem u prodejce nebo jiným dostupným způsobem a při placení jej použijete na podporovaném webu či v aplikaci. Dostupnost, limity a možnosti použití se mohou lišit podle země, obchodníka a konkrétního typu účtu.
Musím si před používáním PaysafeCard vytvořit účet nebo instalovat aplikaci?
Ne vždy. Některé nákupy lze zaplatit přímo PIN kódem bez registrace, zatímco účet myPaysafe může nabídnout přehled o zůstatku a transakcích nebo pohodlnější správu plateb. Samostatná aplikace může být dostupná podle regionu a aktuální nabídky. Před registrací si ověřte, jaké údaje bude služba požadovat, jaké funkce jsou ve vaší zemi podporované a zda se na účet vztahují zvláštní podmínky.
Kde lze PaysafeCard použít a jak zjistím, zda ji obchodník přijímá?
PaysafeCard funguje pouze u obchodníků a služeb, které tento způsob platby výslovně podporují. Při nákupu proto zkontrolujte nabídku platebních metod přímo na stránce daného obchodu; logo na webu samo o sobě nemusí potvrzovat, že lze zaplatit každý produkt nebo v každé zemi. Některé transakce mohou podléhat limitům, ověření účtu či dalším omezením stanoveným obchodníkem nebo PaysafeCard.
Je placení přes PaysafeCard bezpečné a co dělat, když ztratím PIN?
Při platbě nemusíte obchodníkovi sdělovat údaje ke své běžné platební kartě, ale PIN je citlivý údaj, který může umožnit čerpání zakoupeného zůstatku. Nikomu jej neposílejte v e-mailu, chatu ani po telefonu a zadávejte ho jen při platbě u důvěryhodného obchodníka. Pokud PIN ztratíte, byl odcizen nebo jej někdo zneužil, co nejdříve kontaktujte oficiální podporu a uchovejte doklad o nákupu.
Jaké poplatky, limity a podmínky bych měl znát před nákupem?
Před pořízením PaysafeCard si prostudujte aktuální podmínky pro svou zemi. Mohou se uplatnit limity na hodnotu poukazu či transakcí, pravidla pro registraci a ověření totožnosti nebo poplatky související s používáním či nevyužitým zůstatkem; konkrétní podmínky se mohou měnit. Ověřte také, zda obchodník umožňuje rozdělit platbu mezi více poukazů a jak postupuje při vrácení objednávky, protože vrácení peněz nemusí probíhat stejně jako u karty.