Edenred
4,4Životní stylAktualizováno 7. října 2026

Snímky obrazovky
Výhody
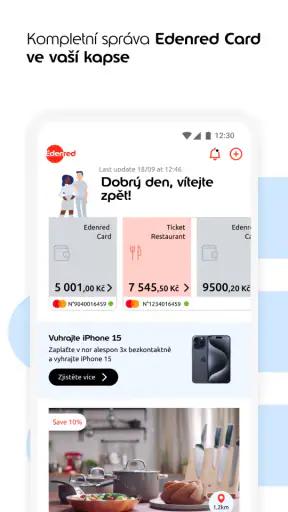
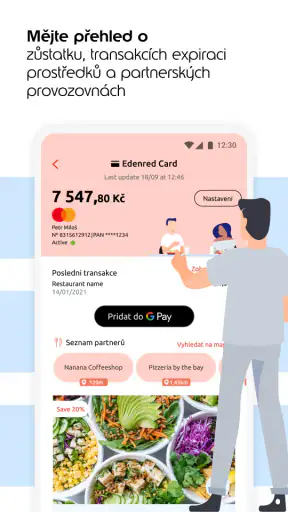
- Platby kartou jsou přehledně zaznamenané v historii transakcí.
- Snadno zjistíte zůstatek a dostupné výhody na jednom místě.
- Vyhledávání pomáhá najít podniky přijímající benefity Edenred.
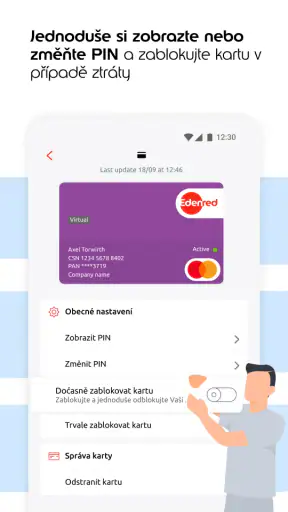
- Aplikace může zobrazit virtuální kartu pro pohodlnější placení.
- Užitečná upozornění vás informují o pohybech na účtu.
Nevýhody
- Dostupné funkce se liší podle země i zaměstnavatele.
- Ne každý podnik v okolí musí přijímat vaši kartu či benefit.
- Některé údaje se po platbě mohou aktualizovat se zpožděním.
- Přihlášení a ověření účtu může být zdlouhavé.
- Pro používání většiny funkcí je potřeba připojení k internetu.
 Analýza od Mobexer
Ve sdílené domácnosti se snadno stane, že člověk řeší pracovní stravenkovou peněženku z telefonu, který používá i na nákupy pro rodinu. Právě v takové chvíli dává aplikace Edenred smysl: její přínos není v tom, že by nahrazovala všechny běžné platební nástroje, ale že pomáhá mít peněženku Edenred po ruce a oddělenou od osobních peněz. Při běžném používání bych ji bral jako praktický doplněk pro toho, kdo Edenred skutečně využívá, ne jako univerzální aplikaci na správu rodinných financí.
Jedna domácnost, různé peněženky
Uživatelé v jedné domácnosti často sdílejí nákupní seznam, telefon při rychlém hledání informací nebo třeba rodinný tablet. To ale neznamená, že by měli sdílet i přístup k pracovnímu benefitu. Edenred je životní stylová aplikace od společnosti Edenred, zaměřená na správu vlastní peněženky. Nejlépe proto funguje tehdy, když ji má na svém zařízení přímo člověk, kterému účet patří.
V praxi si umím představit jednoduchý scénář: cestou z práce kontroluji svůj zůstatek nebo si ověřuji, zda mám peněženku připravenou na plánovaný nákup. Doma pak můžu ostatním říct, s jakou částkou mohou při společném nákupu počítat, aniž bych jim předával přihlašovací údaje. Je to drobný, ale užitečný rozdíl mezi koordinací výdajů a sdílením účtu. Pro domácnost je nejbezpečnější sdílet informace o rozpočtu, nikoli osobní přístup do aplikace.
U rodinného nákupu je praktické domluvit se ještě před odchodem, kdo zaplatí kterou část a které položky spadají do společných výdajů. Pokud jeden člověk nakupuje za ostatní, může si od nich nechat poslat seznam a následně sdělit, jaká část byla uhrazena z jeho peněženky. Tím se předejde dojmu, že aplikace automaticky rozděluje účet mezi členy domácnosti. Je to jednoduchá organizační pomůcka, ale vyžaduje jasnou domluvu; bez ní mohou vzniknout nejasnosti i tehdy, když každý vidí stejný nákupní seznam.
To zároveň určuje, komu bude aplikace opravdu k užitku. Pokud Edenred používám pravidelně, centrální místo pro vlastní peněženku mi může ušetřit hledání informací v e-mailech nebo v různých poznámkách. Jestli ale žádnou peněženku Edenred nemám a hledám společnou pokladnu pro partnera či celou rodinu, samotná aplikace takový úkol neřeší. Na sdílení domácích výdajů bývá vhodnější běžná bankovní aplikace nebo samostatný nástroj pro rodinný rozpočet.
Začíná u vlastního účtu
Při rozhodování je dobré myslet na to, že jde o osobní aplikaci navázanou na peněženku konkrétního uživatele. Neinstaloval bych ji na veřejně přístupné zařízení ani bych ji nepovažoval za rodinný účet jen proto, že se telefon občas půjčuje dalším lidem. Pokud potřebuje něco zkontrolovat další člen domácnosti, jednodušší a rozumnější je ukázat mu potřebnou informaci přímo, zatímco telefon držím u sebe.
Začátek používání se odvíjí od toho, zda už člověk Edenred využívá a má potřebné přihlašovací údaje. Aplikace sama o sobě nevytváří nárok na firemní benefit ani nenahrazuje dohodu se zaměstnavatelem. To je důležitá hranice, kterou je snadné přehlédnout, pokud někdo čeká, že po instalaci automaticky získá platební prostředek. Pro stávajícího uživatele je naopak její role srozumitelnější: otevřít nástroj určený ke správě již existující peněženky.
Pokud si člověk pořizuje nový telefon nebo přechází na jiné zařízení, měl by počítat s tím, že bude muset znovu ověřit přístup ke svému účtu. Proto bych změnu telefonu neřešil až ve chvíli, kdy potřebuji něco zaplatit. Nejprve bych si v klidu zkontroloval, že mám k dispozici údaje potřebné k přihlášení, a teprve potom bych staré zařízení odložil. Takový postup je užitečný také v domácnosti, kde se telefon půjčuje: přístup k peněžence zůstává u jejího majitele a výměna zařízení se nestává společným improvizovaným úkolem.
Při prvním nastavování bych si vyhradil chvíli, kdy nejsem ve frontě u pokladny ani na cestě mezi schůzkami. Pokud člověk nemá po ruce údaje potřebné k přístupu, může se z rychlé kontroly stát zbytečně stresující úkol. Praktický tip je ověřit si přihlášení doma a až potom spoléhat na aplikaci při placení nebo při plánování nákupu. Není to zvláštní funkce, spíš návyk, který u peněženky přístupné z telefonu předchází nepříjemnému překvapení.
Rozhraní a chování aplikací se mohou časem měnit, takže bych si po aktualizaci všiml, zda se nezměnil způsob, jakým se dostávám k údajům o své peněžence. Aktuální vydání je označeno verzí 2.36.2626401GMS a aplikace je určená pro Android od verze 7.0. Pro uživatele staršího telefonu je proto rozumné nejprve zkontrolovat kompatibilitu v obchodě. Samotné číslo verze bych ale nebral jako důvod k instalaci či odkladu; důležitější je, jestli aplikace na konkrétním zařízení spolehlivě plní každodenní účel.
Koordinace bez míchání účtů
Největší praktickou hodnotu vidím v tom, že uživatel může plánovat vlastní výdaje z peněženky Edenred, zatímco domácnost si zachová přehled o tom, co se platí společně a co zvlášť. Před větším nákupem se například můžeme domluvit, že některou část zaplatím ze svého benefitu, ale zbytek rozdělíme obvyklým způsobem. Taková dohoda funguje lépe, když všichni vědí, které výdaje do ní patří; samotná aplikace za rodinu nerozhodne, jak si náklady rozdělit.
Pro lepší koordinaci mi dává smysl používat jednoduchou poznámku nebo společný seznam jen jako pomůcku k nákupu, ne jako náhradu přehledu v peněžence. Před cestou do obchodu si lze poznamenat, které položky jsou určeny pro domácnost a které jsou osobní, a po nákupu ostatním sdělit, jak se platba rozdělila. Je to užitečné zejména tehdy, když jeden člověk nakupuje pro více lidí, ale nechce ostatním předávat přístup k osobnímu účtu. Samotné rozdělení peněz je stále potřeba vyřešit dohodou mezi lidmi.
Užitečný postup je nastavit si jednoduché pravidlo předem: které nákupy běžně hradím přes Edenred, co patří do společného rozpočtu a co už je osobní výdaj. Pak se při placení nemusím rozhodovat pod tlakem a po návratu domů lépe vysvětlím, jak jsem částku rozdělil. Jde o konkrétní výhodu oddělené peněženky, nikoli o tvrzení, že aplikace sama sleduje rodinné výdaje nebo je automaticky rozúčtovává.
Ve sdíleném bydlení je užitečné myslet také na nákupy, které se opakují, ale nemají pokaždé stejného plátce. Místo předpokladu, že jeden člověk bude stále používat svou peněženku, se lze domluvit, které výdaje se hradí společně a jak si je ostatní vyrovnají. Tím se oddělí dvě otázky: zda lze konkrétní nákup uhradit daným benefitem a jak se domácnost vypořádá s náklady mezi sebou. Právě druhou část je lepší vést v dohodnutém společném přehledu nebo bankovním nástroji, protože osobní peněženka není účet celé domácnosti.
V porovnání s mobilním bankovnictvím je Edenred užší nástroj. Bankovní aplikace obvykle slouží k přehledu nad účtem a běžným placením, zatímco zde je středem pozornosti peněženka Edenred. Ve srovnání s tabulkou nebo aplikací pro rozpočtování domácnosti zase nejde o místo, kam bych ukládal všechny příjmy a výdaje celé rodiny. Pokud hledám právě takový souhrnný pohled, potřebuji vedle ní jiný nástroj.
Jestli je pro mě nejdůležitější rychle zjistit, co se děje na běžném bankovním účtu, sáhl bych nejprve po bankovní aplikaci. Pokud chci rozdělit náklady mezi spolubydlící nebo sledovat více zdrojů peněz, lépe poslouží sdílená tabulka či rozpočtový nástroj, který je pro takovou spolupráci určený. Edenred dává přednostní smysl ve chvíli, kdy potřebuji spravovat právě tuto peněženku. V domácnosti tak může být jedním z několika nástrojů, ne jediným místem, kde se řeší všechny peníze.
To úzké zaměření je současně výhodou i omezením. Nemusím kvůli pracovní peněžence procházet přehled všech osobních transakcí, ale také bych od ní neočekával, že za mě vyřeší koordinaci nákupů, sdílené seznamy nebo rozpočet několika lidí. Před instalací si proto položím jednoduchou otázku: chci spravovat svou peněženku Edenred, nebo hledám společnou finanční aplikaci pro domácnost? Jen v prvním případě míří aplikace přímo na můj problém.
Věk, důvěra a odpovědnost
Aplikace má věkové označení PEGI 3, což je užitečná informace pro dospělé, kteří přemýšlejí o zařízení používaném v domácnosti. Neznamená to však, že by z peněženky Edenred měl být automaticky dětský účet nebo že by děti měly samostatně používat přístup dospělého. Věkové označení obsahu není náhradou za posouzení, komu účet patří a kdo má mít přístup k jeho údajům.
U domácího tabletu je proto dobré rozlišit, kdo zařízení používá a kdo smí pracovat s osobním účtem. Dětem lze ponechat běžné používání zařízení, aniž by měly otevřenou peněženku dospělého; není potřeba z toho dělat společný účet. Podobně ani partner, který pomáhá s nákupem, nemusí znát přihlašovací údaje. Když potřebuje znát částku pro plánování, stačí mu ji sdělit nebo ukázat při společné domluvě. Takové hranice jsou srozumitelnější než neformální půjčování přístupu.
Pokud dítě používá stejný tablet jako rodič, nejbezpečnější přístup je nenechávat mu otevřenou osobní relaci bez dozoru. U citlivějších aplikací obecně pomáhá zamknout samotné zařízení a po použití se vrátit na běžnou obrazovku, místo aby telefon zůstal odemčený s přístupem k peněžence. Neberu to jako zvláštní vlastnost Edenred, ale jako rozumný způsob, jak chránit účet na sdíleném zařízení.
Stejná opatrnost se hodí i mezi dospělými. Partner může potřebovat znát orientační částku dostupnou na plánovaný nákup, ale to ještě neznamená, že musí znát heslo nebo samostatně ovládat účet. Jednoduché sdělení potřebné informace často stačí. Pokud domácnost potřebuje, aby více lidí mohlo nezávisle spravovat společné peníze, je vhodnější řešení určené pro společné účty nebo sdílený rozpočet než předávání jednoho osobního přístupu.
V praxi se může hodit domluvit si také postup pro situaci, kdy majitel účtu zrovna není doma. Pokud ostatní potřebují vědět, zda se s peněženkou při plánovaném nákupu počítá, je lepší částku a zamýšlené použití domluvit předem, než se pokoušet přihlásit na cizím telefonu. Tato hranice chrání nejen přístup k účtu, ale i přehled o tom, kdo rozhoduje o osobním benefitu. Pro společné nákupy je pak jasnější, zda se jedná o příspěvek jednoho člověka, nebo o výdaj hrazený ze společných peněz.
Kdy ji mít po ruce a kdy zvolit něco jiného
Edenred bych doporučil člověku, který svou peněženku používá a chce ji mít dostupnou v telefonu, místo aby se při každém nákupu spoléhal na vzpomínku nebo papírové poznámky. Hodí se také tomu, kdo chce v domácnosti lépe oddělit pracovní benefit od běžných peněz a umí ostatním srozumitelně vysvětlit, jak s ním počítat. Aplikace je zdarma a na Google Play má průměrné hodnocení 4,4 od zhruba 270 tisíc hodnotících; používá ji přes 5 milionů lidí. To ukazuje široké využití, ale samo o sobě to nezaručuje, že zapadne do každého způsobu hospodaření.
V běžném dni bych ji využil spíš předem než až při placení: doma si ověřím stav peněženky, podle toho upravím plán nákupu a ostatním řeknu, s jakým příspěvkem mohou počítat. Pokud se nákup mění na poslední chvíli, je užitečné mít rozdělení výdajů domluvené tak, aby se z něj nestal spor o to, kdo měl co zaplatit. Aplikace pomáhá s vlastní peněženkou, ale praktický výsledek závisí i na tom, zda domácnost rozumí pravidlům, která si nastavila.
Ne každému bude tento způsob práce vyhovovat. Kdo očekává jeden přehled všech rodinných peněz, pravidelně sdílí správu účtů s partnerem nebo chce mít jednotlivé platby rozdělené mezi více osob, měl by začít nástrojem určeným pro společné finance. Stejně tak může být vhodnější jednoduchá tabulka, pokud domácnost potřebuje jen zaznamenat, kdo za co zaplatil, a nechce instalovat další aplikaci. Edenred bych do takového systému přidal pouze tehdy, když je vlastní peněženka skutečně součástí každodenních nákupů.
Naopak bych ji vynechal, pokud hledám nástroj pro kompletní rodinný rozpočet, více samostatných uživatelských účtů nebo společné sledování všech bankovních plateb. Stejně tak není správnou volbou pro člověka bez peněženky Edenred, který jen potřebuje rozdělit nákup mezi spolubydlící. V těchto situacích bývá praktičtější bankovní aplikace, sdílená tabulka nebo rozpočtový nástroj, podle toho, zda je důležitější placení, přehled, nebo domluva mezi více lidmi.
Počítat je dobré i s tím, že pohodlí mobilního přístupu závisí na telefonu, přihlášení a funkčním připojení v okamžiku, kdy aplikaci potřebuji. Proto bych nespoléhal na neověřený přístup těsně před placením a důležité údaje bych neřešil až u pokladny. Tato malá příprava je zvlášť užitečná, pokud v domácnosti zařizuje nákup jeden člověk a ostatní mu jen předávají seznam nebo očekávají, že se část výdajů pokryje z jeho peněženky.
Užitečná otázka při výběru je, zda potřebuji jen přístup ke své peněžence, nebo také společné plánování a vyúčtování mezi více lidmi. V prvním případě je specializovaná aplikace přirozenější než zapisování údajů do poznámek. Ve druhém případě může být samostatný rodinný rozpočet lepším centrem, zatímco Edenred zůstane nástrojem pro osobní část výdajů. Takové rozdělení omezuje dvojí zapisování a snižuje riziko, že si někdo splete osobní zůstatek se společnými penězi.
Pro vlastní peněženku Edenred je to účelný pomocník, ne rodinná finanční centrála. V českém katalogu je zařazená mezi aplikace životního stylu, vyvinula ji společnost Edenred a její datum vydání je 8. 3. 2024. S počtem zhruba 1,3 tisíce písemných recenzí a hodnocením PEGI 3 je dostupná zdarma; tyto údaje mohou být užitečné při orientaci, ale rozhodující zůstává, zda její zaměření odpovídá tomu, co od ní čekám.
Pro domácnost, ve které se telefon občas půjčuje, bych si předem stanovil jednoduchou hranici: aplikaci používá její majitel, zatímco ostatní dostávají jen informace potřebné k domluvě o nákupu. Je to nenáročné pravidlo, které nevyžaduje žádnou zvláštní rodinnou funkci a pomáhá předejít záměně osobní peněženky za společný účet. Jestli domácnost potřebuje skutečné společné ovládání financí, je lepší vybrat nástroj navržený právě pro tento účel.
Můj závěr je jednoduchý: pokud už Edenred používám, aplikaci bych si nainstaloval a před prvním důležitým nákupem ověřil přístup i způsob, jakým chci benefit zapojit do domácích výdajů. Pokud ale hledám společný účet pro partnera, děti nebo spolubydlící, sáhl bych po nástroji vytvořeném přímo pro sdílené finance. Právě jasné oddělení osobní peněženky od rodinného rozpočtu je podle mě nejpraktičtější způsob, jak z aplikace vytěžit užitek bez zbytečných očekávání.
Časté dotazy
Co je Edenred a k čemu aplikace slouží?
Edenred je aplikace pro správu vybraných zaměstnaneckých benefitů, například stravenek nebo dalších příspěvků poskytovaných zaměstnavatelem. Podle toho, jaké služby má vaše firma sjednané a jaký produkt používáte, můžete v aplikaci kontrolovat zůstatek, prohlížet transakce a hledat místa, kde lze benefit uplatnit. Dostupné funkce se mohou lišit podle země, zaměstnavatele i konkrétní karty.
Jak si Edenred aktivuji a přidám do něj svou kartu?
Po instalaci se obvykle přihlásíte nebo zaregistrujete pomocí údajů propojených s vaším účtem Edenred. Kartu můžete přidat podle pokynů v aplikaci; může být potřeba její číslo, aktivační údaj nebo ověření identity. Přesný postup závisí na typu karty a na tom, zda ji již aktivoval zaměstnavatel. Pokud registrace nefunguje, zkontrolujte, zda používáte správný účet a aktuální verzi aplikace.
Kde lze benefity Edenred použít a jak zjistím, které provozovny je přijímají?
Možnosti použití závisejí na konkrétním produktu, nastavení benefitů a pravidlech platných ve vaší zemi. Aplikace zpravidla nabízí vyhledávání nebo mapu partnerských provozoven, kde si můžete ověřit dostupné způsoby úhrady. Před návštěvou je rozumné zkontrolovat detail konkrétního místa, protože přijetí karty může být omezené na určité služby či sortiment a aktuální podmínky se mohou měnit.
Jak v aplikaci zkontroluji zůstatek a historii transakcí?
Po přihlášení otevřete přehled příslušné karty nebo benefitu. Zůstatek a seznam transakcí vám pomohou zjistit, kolik prostředků máte k dispozici a kde byly použity; aktualizace však nemusí být vždy okamžitá a zobrazené údaje se mohou lišit podle typu produktu. Pokud platbu v historii nevidíte nebo zůstatek neodpovídá očekávání, obnovte přehled a případně kontaktujte podporu Edenred.
Je používání Edenred bezpečné a co dělat při ztrátě telefonu nebo karty?
Přístup k účtu chraňte silným, jedinečným heslem a telefon zabezpečte zámkem obrazovky. Nesdílejte přihlašovací údaje ani ověřovací kódy a instalujte aplikaci pouze z oficiálního obchodu pro své zařízení. Při ztrátě karty ji co nejdříve zablokujte prostřednictvím dostupných funkcí nebo kontaktujte podporu či zaměstnavatele. Při ztrátě telefonu změňte heslo a ověřte, zda je účet bezpečně odhlášený.